La plus-value sur la vente d'un terrain est la différence entre le prix de vente et le prix d'acquisition corrigé. Elle est taxée à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, après abattements :
exonération d'impôt après 22 ans de détention, et de prélèvements sociaux après 30 ans ;
la surtaxe au-delà de 50 000 € de plus-value ne s'applique pas aux terrains à bâtir ;
un lot détaché de votre jardin et vendu seul n'est pas couvert par l'exonération de la résidence principale ;
les leviers légaux : frais d'acquisition, frais de viabilisation justifiés, date de vente, frais de vente à votre charge.
Vous avez acheté ou hérité d'un terrain il y a quinze ou trente ans, et les prix ont beaucoup monté depuis, en particulier dans les Alpes-Maritimes. Bonne nouvelle pour votre patrimoine, mais l'administration fiscale prendra sa part de ce gain.
La fiscalité des plus-values n'a pourtant rien d'une boîte noire. Ses règles sont précises, les abattements sont connus à l'avance, et quelques exonérations existent. Mieux vaut les connaître avant de signer une promesse de vente qu'après.
Comment se calcule la plus-value sur la vente d'un terrain ?
Sur le principe, c'est simple : prix de vente moins prix d'acquisition. Dans le détail, chacun des deux prix peut être corrigé.
Le prix d'acquisition peut être augmenté
des frais d'acquisition (frais de notaire, droits d'enregistrement), pour leur montant réel ou un forfait de 7,5 % du prix d'achat ;
des dépenses justifiées par factures, notamment les frais de voirie, réseaux et distribution (viabilisation, raccordements) payés par vous.
Le forfait de 15 % pour travaux, souvent cité, concerne les biens bâtis détenus depuis plus de cinq ans. Pour un terrain nu, ce sont les dépenses réelles et justifiées qui comptent : gardez toutes vos factures.
Le prix de vente peut être diminué
On déduit les frais supportés par le vendeur : diagnostics obligatoires, frais de mainlevée d'hypothèque, ou commission d'agence lorsqu'elle est à la charge du vendeur selon l'acte.
Définition
Prix d'acquisition d'un terrain hérité ou reçu en donation : c'est la valeur retenue pour calculer les droits de succession ou de donation, et non le prix payé à l'origine par vos parents. Si cette valeur a été déclarée trop bas, la plus-value sera plus forte. Nous détaillons ce cas dans plus-value sur un terrain hérité.
Combien d'années faut-il détenir un terrain pour ne plus payer d'impôt ?
C'est le cœur du système : plus vous gardez le terrain longtemps, plus la plus-value imposable diminue. Les abattements ne sont pas les mêmes pour l'impôt sur le revenu et pour les prélèvements sociaux.
Durée de détention
Abattement impôt sur le revenu (19 %)
Abattement prélèvements sociaux (17,2 %)
Moins de 6 ans
Aucun
Aucun
De la 6e à la 21e année
6 % par an
1,65 % par an
22e année
4 %
1,60 %
De la 23e à la 30e année
Exonération totale
9 % par an
Au-delà de 30 ans
Exonération totale
Exonération totale
Conséquence pratique : un terrain détenu depuis 25 ans n'est plus soumis à l'impôt sur le revenu, mais reste soumis aux prélèvements sociaux sur une base réduite. Beaucoup de vendeurs l'ignorent et s'étonnent de voir encore une ligne d'impôt sur le décompte du notaire.
Pour un bien hérité, la durée de détention se compte à partir de la date du décès, et non de l'achat par le défunt.
Quel est le taux d'imposition de la plus-value d'un terrain ?
Après abattements, la plus-value est taxée à 19 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % au total si aucun abattement ne s'applique. Ces taux sont ceux indiqués par la fiche plus-value immobilière de Service Public.
Une taxe supplémentaire de 2 à 6 % frappe les plus-values imposables supérieures à 50 000 €. Mais elle ne concerne pas les terrains à bâtir. Elle peut en revanche s'appliquer à la vente d'une maison avec son terrain (hors résidence principale) ou d'un terrain non constructible.
Si le terrain était agricole ou naturel et est devenu constructible, une taxe communale et une taxe nationale spécifiques peuvent aussi s'appliquer lors de la première vente. Le notaire vérifie ce point lors de l'acte, et c'est lui qui calcule et prélève l'impôt sur le prix de vente.
Dans quels cas la vente d'un terrain est-elle exonérée ?
Détention de plus de 22 ans pour l'impôt, de plus de 30 ans pour les prélèvements sociaux.
Dépendance de la résidence principale : le terrain qui entoure votre maison est exonéré s'il est vendu en même temps qu'elle, comme dépendance immédiate.
Prix de vente inférieur ou égal à 15 000 € : la plus-value est alors exonérée. En indivision, ce seuil s'apprécie pour chaque quote-part.
Expropriation, si l'indemnité est entièrement réinvestie dans un bien immobilier dans les 12 mois.
À retenir
L'exonération de la « première cession d'un bien autre que la résidence principale » vise la vente d'un logement, avec réemploi du prix dans l'achat de sa résidence principale sous 24 mois. Elle ne s'applique pas à la vente d'un terrain nu : faites vérifier ce point par votre notaire avant de compter dessus.
Et si je vends un lot détaché de mon jardin ?
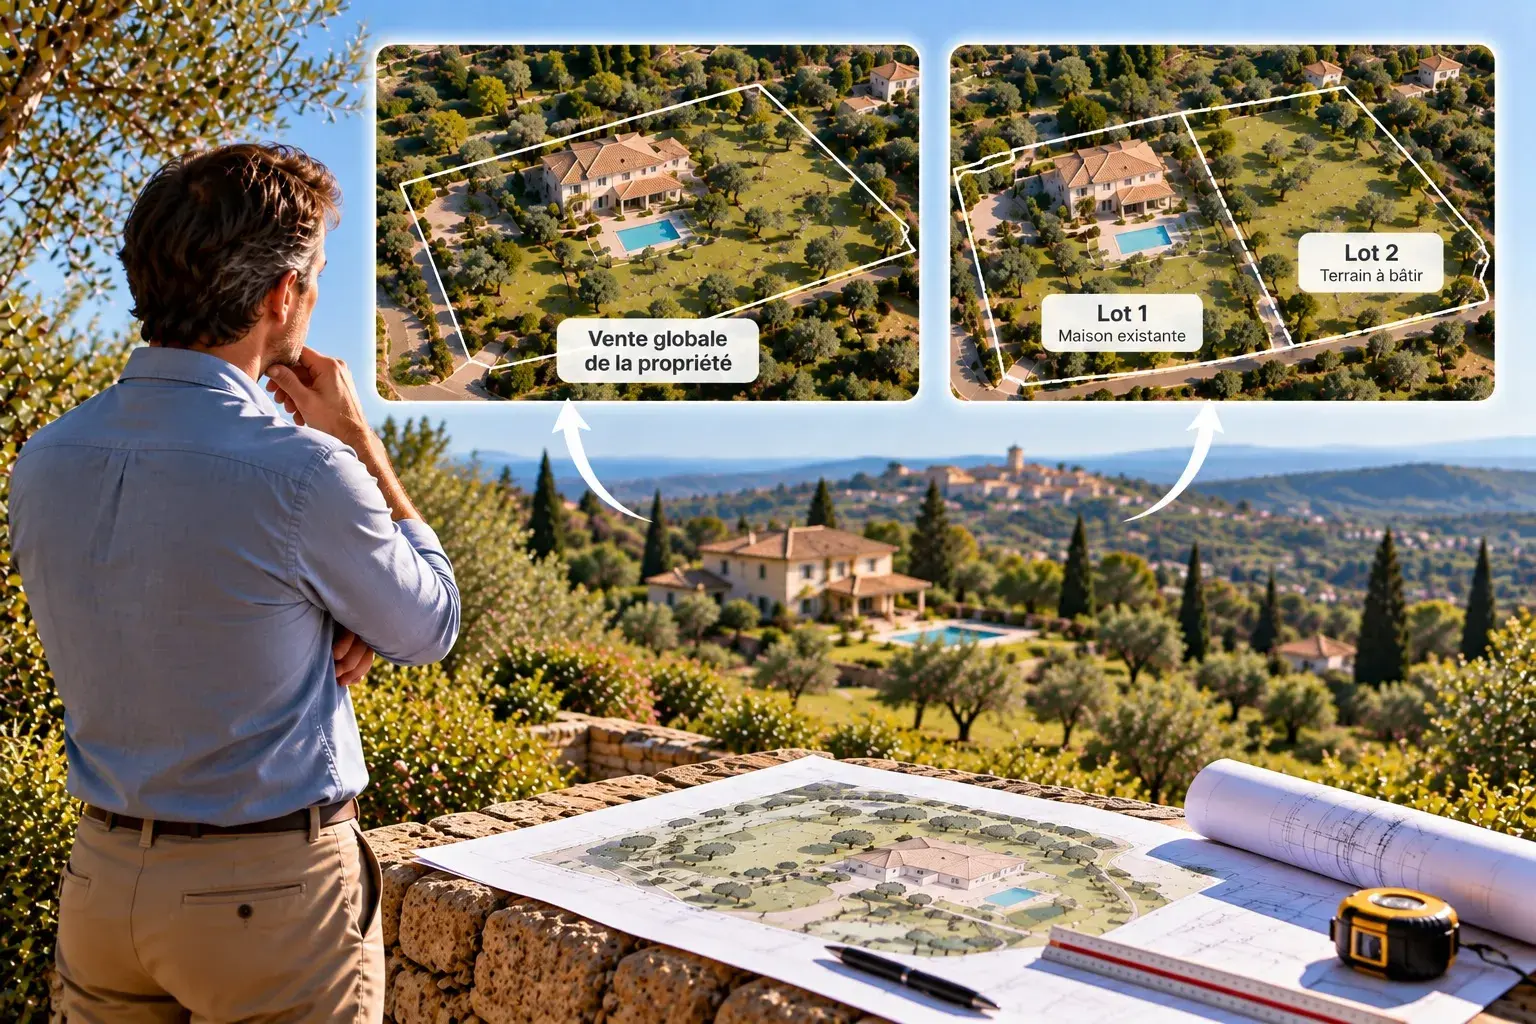
C'est la situation la plus fréquente autour de Grasse, Mouans-Sartoux ou Valbonne : on divise une grande propriété pour vendre un terrain à bâtir et on garde la maison. Deux règles à connaître :
la plus-value ne porte que sur la partie vendue, avec un prix d'acquisition calculé au prorata ;
le lot vendu séparément n'est pas couvert par l'exonération de la résidence principale, même s'il faisait partie de votre jardin. Seule la durée de détention réduira l'impôt.
Comment réduire légalement l'impôt sur la plus-value ?
Rassembler toutes les factures : frais d'acte d'origine, viabilisation, raccordements aux réseaux, voirie. Chaque dépense justifiée augmente le prix d'acquisition. Les honoraires de géomètre liés à la vente se discutent avec le notaire.
Regarder la date anniversaire de votre acquisition : à quelques mois d'un nouveau palier (la 22e année par exemple), attendre peut réduire sensiblement l'impôt. À mettre en balance avec l'évolution du marché.
Préciser dans l'acte qui paie la commission : à la charge du vendeur, elle vient en déduction du prix de cession.
Vérifier la valeur déclarée dans la succession ou la donation, qui sert de prix d'acquisition.
Une idée reçue à oublier : vendre les lots d'une division à des années différentes ne « lisse » pas l'impôt, car la plus-value immobilière est taxée à taux fixe, vente par vente. Créer une société juste avant la vente n'aide pas non plus, comme nous l'expliquons dans faut-il créer une SCI pour vendre ou diviser son terrain ?
L'avis de Terrain & Eco Habitat
Dans le pays grassois, beaucoup de terrains vendus sont dans la famille depuis longtemps, et l'impôt se révèle souvent plus faible que ce que craignaient les vendeurs. À l'inverse, pour un lot détaché d'une maison achetée il y a moins de dix ans, l'impôt peut peser lourd. Dans les deux cas, nous conseillons de demander une simulation au notaire avant même de fixer le prix de vente : le montant net qui vous reste est le vrai chiffre à regarder.
Combien vaut votre terrain, et combien vous restera-t-il ?Nous estimons gratuitement votre terrain ou votre futur lot, pour que vous puissiez anticiper la plus-value avec votre notaire.
Comment calculer la plus-value sur la vente d'un terrain ?
On part du prix de vente, diminué des frais supportés par le vendeur, et on retire le prix d'acquisition, augmenté des frais d'achat (réels ou forfait de 7,5 %) et des dépenses justifiées comme la viabilisation. On applique ensuite les abattements pour durée de détention, puis les taux de 19 % et 17,2 %.
Au bout de combien d'années est-on exonéré de plus-value ?
L'exonération d'impôt sur le revenu est totale après 22 ans de détention, celle des prélèvements sociaux après 30 ans. Entre les deux, seuls les prélèvements sociaux restent dus, sur une base réduite par les abattements.
La vente d'un terrain hérité est-elle imposée ?
Oui, si elle dégage une plus-value. Le prix d'acquisition retenu est la valeur déclarée dans la succession, et la durée de détention court à partir de la date du décès. Une valeur sous-estimée à l'époque augmente donc la plus-value imposable.
La surtaxe sur les plus-values de plus de 50 000 € s'applique-t-elle aux terrains ?
Pas aux terrains à bâtir, qui en sont expressément exclus. Elle peut en revanche concerner la vente d'autres biens, comme une maison secondaire avec son terrain. Le notaire indique dans son décompte si elle s'applique.
Si je vends une partie de mon jardin, suis-je exonéré comme pour ma résidence principale ?
Non. Un lot détaché et vendu séparément de la maison n'est pas couvert par l'exonération de la résidence principale. La plus-value sur cette partie est imposable, sauf durée de détention suffisante.
Agence immobilière spécialisée dans le terrain, Terrain & Eco Habitat accompagne les particuliers des Alpes-Maritimes et du Var qui veulent acheter, vendre, estimer ou diviser un terrain, depuis son agence de Grasse (48 avenue Riou Blanquet). Qui sommes-nous ? · Nous contacter
Besoin d'aide ?
Notre équipe vous accompagne avec le sourire pour toutes questions.


 par Sandra Doucet Marketing, SEO