Vous héritez d’un terrain estimé à 200 000 € et vous envisagez de le vendre 260 000 €. Sur quelle valeur sera calculé l’impôt ?
Faut-il repartir du prix auquel vos parents avaient acheté le terrain il y a trente ans ? Les droits de succession peuvent-ils être pris en compte ? Et surtout, comment réduire légalement la plus-value sur un terrain hérité ?
La réponse repose sur un principe fondamental.
Lors d’une succession, l’administration ne repart généralement pas du prix historique payé par la personne décédée.
La documentation officielle d’Impots.gouv.fr relative aux plus-values immobilières précise qu’en cas d’acquisition à titre gratuit, notamment par héritage, la valeur vénale retenue dans la déclaration de succession sert en principe de valeur d’acquisition pour le calcul de la plus-value.
Cette règle peut considérablement modifier la fiscalité d’une future vente.
Comment calculer la plus-value d’un terrain hérité ?
La formule simplifiée est :
Prix de vente corrigé – valeur d’acquisition corrigée = plus-value brute
Pour un terrain hérité, la valeur d’acquisition correspond généralement à la valeur retenue lors de la succession.
Exemple :
Terrain déclaré dans la succession : 180 000 €
Prix de revente : 250 000 €
Différence brute avant prise en compte des frais et abattements :
70 000 €
On ne repart donc pas nécessairement du prix payé autrefois par le défunt.
Si celui-ci avait acheté le terrain pour 15 000 € en 1980, cela ne signifie pas que votre propre plus-value sera calculée sur une différence de 235 000 €.
Pourquoi la valeur de succession est-elle si importante ?
Parce qu’elle devient une référence fondamentale pour le calcul de la future plus-value immobilière.
Lors d’une succession, la plus-value correspond en principe à la différence entre le prix de cession corrigé et la valeur d’acquisition retenue lors de la transmission, elle-même éventuellement majorée de certains frais admis.
Cela produit un effet important.
Une sous-évaluation injustifiée du terrain lors de la succession peut certes réduire certains droits immédiatement, mais elle risque d’augmenter mécaniquement l’écart avec le futur prix de vente.
Il ne s’agit évidemment pas, à l’inverse, de surévaluer artificiellement le terrain.
La valeur retenue doit correspondre à une valeur vénale cohérente et justifiable au jour de la succession.
Pour un foncier représentant une valeur importante, une estimation sérieuse dès cette étape peut donc être particulièrement utile.
Exemple concret
Une parcelle constructible est estimée à 350 000 € lors du décès.
Elle est vendue huit mois plus tard 365 000 €.
La hausse de valeur brute reste relativement faible.
À l’inverse, si cette même parcelle avait été déclarée à 220 000 € alors que sa valeur réelle était déjà proche de 350 000 €, une revente rapide à 365 000 € ferait apparaître un écart beaucoup plus important.
Une revente très proche de la succession à un prix sensiblement supérieur à la valeur déclarée peut également conduire à s’interroger sur la pertinence de l’évaluation initialement retenue.
La cohérence de l’évaluation du terrain au moment de la succession est donc essentielle.
Les frais de succession peuvent-ils réduire la plus-value ?
Certains frais supportés lors de la succession peuvent venir augmenter la valeur d’acquisition retenue pour le calcul de la plus-value.
Il peut notamment s’agir, sous conditions et sur justificatifs, de certains frais d’acte et de notaire ainsi que de la quote-part des droits de succession correspondant au bien vendu.
Lorsque les droits de succession concernent plusieurs biens, seule la fraction pouvant être rattachée au terrain concerné peut être prise en compte.
Il est donc particulièrement important de conserver les justificatifs.
Contrairement à certaines acquisitions immobilières à titre onéreux, il ne faut pas considérer qu’un héritier peut systématiquement appliquer un forfait de frais d’acquisition. Dans le cadre d’une succession, les frais admis doivent répondre aux conditions prévues par la réglementation fiscale.
Quels documents conserver ?
Conservez notamment :
- la déclaration de succession ;
- l’attestation immobilière ;
- l’acte notarié ;
- les justificatifs des droits acquittés ;
- les estimations immobilières réalisées lors de la succession ;
- les factures pouvant être rattachées au terrain ;
- les documents du géomètre ;
- les justificatifs relatifs à certains frais de vente.
Ces pièces peuvent devenir importantes plusieurs années après l’héritage.
Quel taux d’impôt s’applique à la plus-value ?
Dans le régime général des plus-values immobilières des particuliers, la plus-value imposable est soumise :
à 19 % au titre de l’impôt sur le revenu ;
à 17,2 % au titre des prélèvements sociaux.
Soit un taux cumulé de 36,2 % avant abattements pour durée de détention et hors éventuelles taxes complémentaires.
Il ne faut toutefois pas appliquer directement 36,2 % à la simple différence entre la valeur déclarée dans la succession et le prix de vente.
Le calcul réel est plus nuancé.
Il faut notamment tenir compte de la valeur d’acquisition corrigée, du prix de cession corrigé, des frais éventuellement admis, de la durée de détention et, selon les situations, de taxes particulières.
Comment fonctionnent les abattements pour durée de détention ?
La durée de détention permet de réduire progressivement la plus-value imposable.
Pour l’impôt sur le revenu, l’abattement est actuellement de :
6 % par année de détention au-delà de la cinquième année et jusqu’à la 21e année ;
puis :
4 % pour la 22e année révolue.
L’exonération complète d’impôt sur le revenu est donc acquise au terme de 22 ans de détention.
Pour les prélèvements sociaux, le calcul est différent et l’exonération complète intervient au terme de 30 ans.
Les années pendant lesquelles mes parents possédaient le terrain comptent-elles ?
C’est un point essentiel.
Lorsqu’un terrain est transmis par succession, la durée de détention utilisée pour calculer les futurs abattements de l’héritier ne reprend pas simplement toutes les années durant lesquelles le défunt possédait le bien.
Pour une acquisition à titre gratuit par décès, le point de départ est en principe la date d’ouverture de la succession, correspondant généralement à la date du décès.
Exemple :
Vos parents achètent le terrain en 1985.
Vous en héritez en 2026.
Pour calculer votre durée personnelle de détention après l’héritage, il ne faut donc pas considérer automatiquement que vous détenez le terrain depuis 1985.
Cette règle est déterminante pour savoir si vous bénéficiez ou non d’abattements pour durée de détention.
Vaut-il mieux vendre rapidement après l’héritage ?
Parfois, oui.
On pourrait penser qu’il faut toujours attendre afin de bénéficier des abattements liés à la durée de détention.
Ce n’est pas systématiquement vrai.
Prenons un terrain évalué 300 000 € lors de la succession.
Vente rapide
Revente un an après : 320 000 €
Écart brut : 20 000 €
Vente plusieurs années plus tard
Revente : 480 000 €
Écart brut : 180 000 €
Certes, des abattements pourront commencer à s’appliquer avec le temps.
Mais la hausse de valeur du terrain peut largement dépasser leur effet.
Il faut donc comparer plusieurs scénarios plutôt que de raisonner uniquement en nombre d’années de détention.
La situation inverse existe également : conserver le terrain peut être fiscalement intéressant dans certains dossiers.
Il n’existe donc pas de règle générale selon laquelle il faudrait toujours vendre immédiatement ou, au contraire, attendre.
Comment réduire légalement la plus-value ?
Plusieurs leviers peuvent être étudiés.
Vérifier la valeur déclarée dans la succession
C’est le premier point.
Une mauvaise ventilation entre plusieurs parcelles ou une évaluation inexacte peut avoir un impact important sur la fiscalité future.
La valeur doit toutefois rester cohérente avec la valeur vénale réelle du terrain au moment de la succession.
Intégrer les frais autorisés
Certains droits et frais effectivement supportés lors de l’acquisition par succession peuvent, sous conditions et sur justificatifs, augmenter la valeur d’acquisition retenue.
Vérifier les frais liés à la cession
Certains frais supportés par le vendeur peuvent également être pris en compte dans la détermination du prix de cession corrigé, selon leur nature et dans les conditions prévues par la réglementation.
Anticiper la date de vente
Lorsqu’une vente intervient à proximité d’une nouvelle année de détention ouvrant droit à un abattement supplémentaire, le calendrier de la vente peut parfois être étudié.
Étudier le potentiel foncier
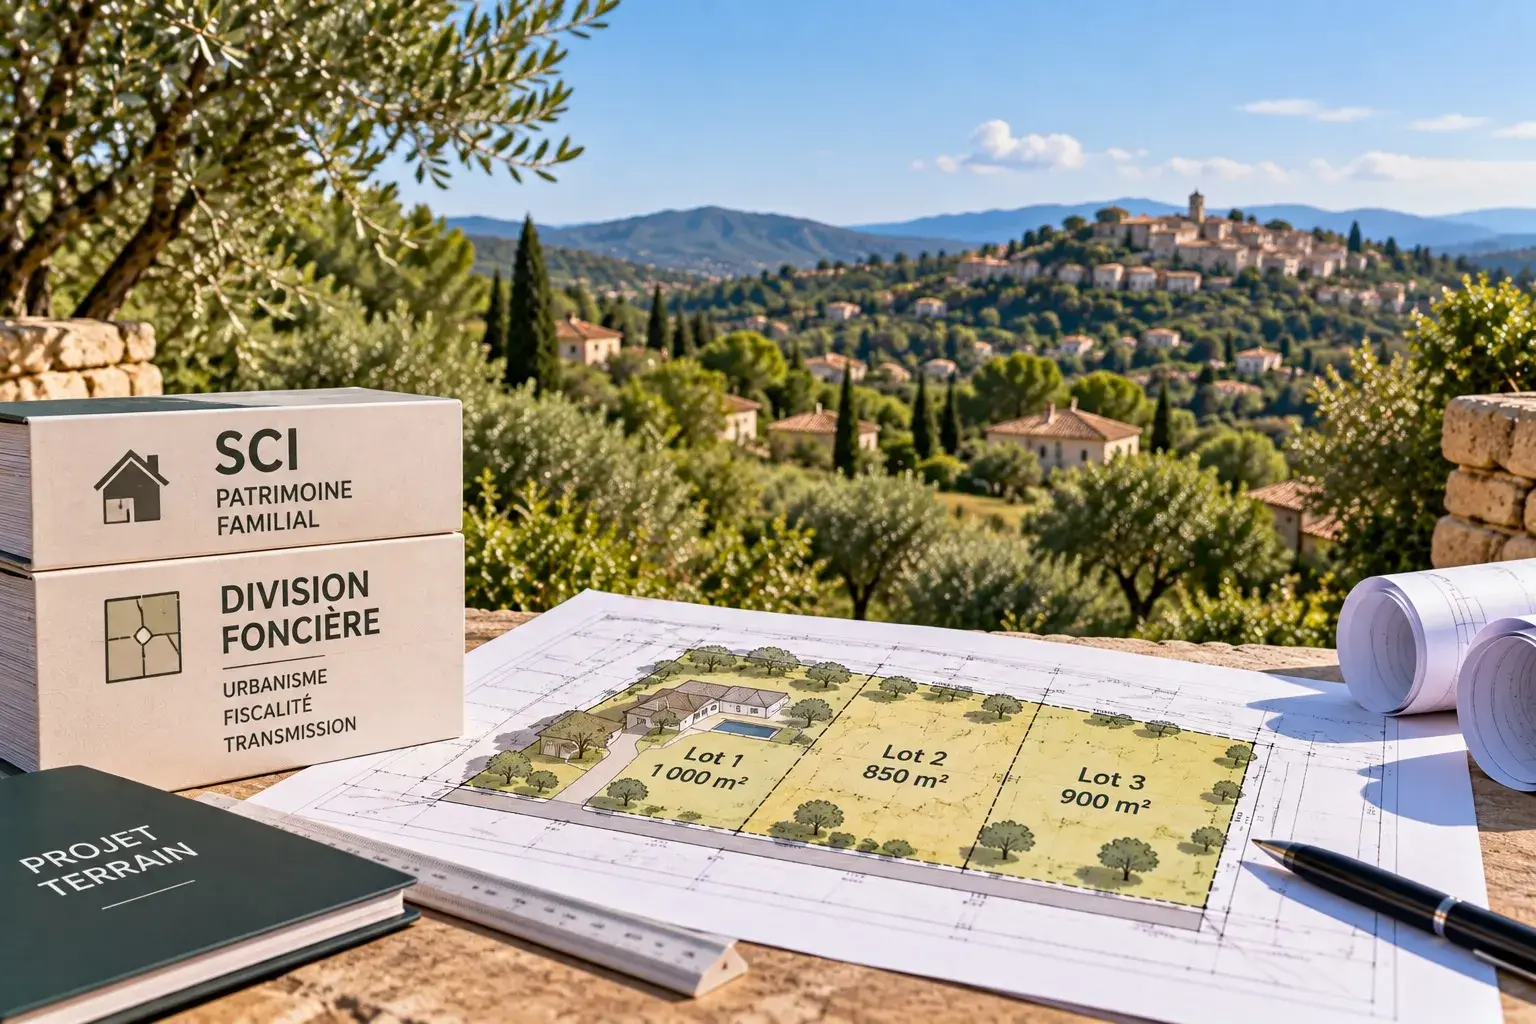
Avant de vendre un terrain en bloc, il peut être utile d’examiner une éventuelle division parcellaire.
La valeur totale obtenue après division n’est pas toujours identique à celle d’une vente globale.
Il faut néanmoins intégrer la fiscalité, les coûts du projet et les délais nécessaires avant de décider.
Est-il intéressant de diviser un terrain hérité ?
Cela dépend entièrement du terrain.
Imaginons un terrain constructible de 2 400 m² reçu en succession.
Valeur estimée en vente globale :
500 000 €
Après étude, le terrain peut éventuellement être divisé en trois lots susceptibles de valoir chacun 230 000 €.
Valeur théorique :
690 000 €
La différence paraît particulièrement intéressante.
Mais avant de choisir cette solution, il faut notamment intégrer :
- les frais de géomètre ;
- les autorisations d’urbanisme ;
- les éventuels travaux de viabilisation ;
- les délais ;
- la fiscalité ;
- la création des accès ;
- les réseaux ;
- les éventuelles contraintes techniques ;
- et, selon l’importance de l’opération, les conséquences juridiques et fiscales du projet envisagé.
La bonne comparaison n’est donc pas uniquement :
500 000 € contre 690 000 €.
Il faut comparer le net réellement obtenu dans chaque scénario, après coûts, fiscalité et délais.
Terrain hérité devenu constructible : attention
Le cas d’un terrain devenu constructible mérite une attention particulière.
Des taxes spécifiques sur la cession de certains terrains devenus constructibles peuvent, selon la situation, s’ajouter au régime classique de la plus-value immobilière.
Avant de vendre une parcelle dont le classement a évolué, il est donc pertinent de reconstituer notamment :
- l’ancien zonage ;
- la date du changement de classement ;
- la valeur du terrain au moment de la succession ;
- la date de l’héritage ;
- les caractéristiques de la future vente.
Une simple simulation basée sur les taux de 19 % et 17,2 % peut donc être insuffisante pour comprendre l’intégralité de la fiscalité applicable.
Et si le terrain était autour de la maison familiale ?
Il faut être prudent.
Un terrain attenant à une résidence principale n’est pas nécessairement traité de la même manière lorsqu’il est détaché puis vendu séparément comme terrain à bâtir.
Une division foncière avant la vente peut donc modifier l’analyse fiscale du dossier.
Cette situation mérite d’être étudiée avec le notaire avant le détachement et la commercialisation du terrain, et non lorsque la vente est déjà engagée.
Qui calcule réellement l’impôt ?
Dans une vente immobilière classique réalisée par un particulier, le notaire joue un rôle central dans le calcul et le paiement de la plus-value immobilière.
Il dispose notamment :
- de l’acte ou des documents relatifs à la succession ;
- de la valeur retenue ;
- de la date d’acquisition ;
- des frais justifiés ;
- du futur prix de vente.
Il peut ainsi établir le calcul correspondant à la situation du vendeur.
Pour une opération représentant une somme importante, il est judicieux de demander une simulation de plus-value avant de signer le compromis.
Cela permet de raisonner sur le véritable montant disponible après la vente.
Combien reste-t-il réellement après la vente ?
C’est probablement la question la plus pertinente pour un propriétaire.
Un terrain vendu 600 000 € ne signifie pas nécessairement que 600 000 € seront disponibles après l’opération.
Il faut potentiellement tenir compte :
- de la plus-value immobilière ;
- des frais liés à la vente ;
- des éventuelles taxes complémentaires ;
- des coûts de division ;
- des travaux ou frais de viabilisation ;
- du remboursement d’éventuelles dettes ;
- des honoraires liés au projet.
La véritable donnée à comparer est donc le net vendeur après fiscalité et coûts de l’opération.
Exemple complet simplifié
Terrain hérité : valeur déclarée 250 000 €.
Frais admissibles venant augmenter la valeur fiscale, sous réserve des conditions applicables et sur justificatifs : supposons 15 000 €.
Valeur d’acquisition corrigée :
265 000 €
Prix de vente :
380 000 €
La différence n’est donc plus :
380 000 € – 250 000 € = 130 000 €
mais, dans cet exemple volontairement simplifié :
380 000 € – 265 000 € = 115 000 €
avant les autres ajustements, abattements et éventuelles taxes applicables.
L’écart peut devenir encore plus significatif sur un terrain valorisé à plusieurs centaines de milliers d’euros.
Pourquoi anticiper dans les Alpes-Maritimes ?
Dans les Alpes-Maritimes, la valeur d’une parcelle peut évoluer fortement selon :
- le PLU ;
- la constructibilité ;
- la vue ;
- la commune et le secteur ;
- l’accès ;
- la proximité du littoral ;
- la superficie ;
- la topographie ;
- les possibilités de division.
Un terrain reçu à l’occasion d’une succession peut donc constituer une part importante du patrimoine transmis.
Avant de décider entre conservation, vente directe ou division, il peut être pertinent d’associer :
analyse foncière + estimation + urbanisme + fiscalité.
Cette approche permet de ne pas raisonner uniquement sur le prix de vente affiché, mais sur la stratégie permettant d’obtenir le résultat patrimonial le plus adapté à la situation.
À retenir
La plus-value sur un terrain hérité n’est généralement pas calculée à partir de l’ancien prix payé par le défunt.
La référence est en principe la valeur vénale retenue lors de la succession, éventuellement corrigée de certains frais admis.
La durée de détention permettant de calculer les abattements repart quant à elle, en principe, de l’ouverture de la succession et ne reprend pas automatiquement les années de détention du défunt.
Dans le régime général des plus-values immobilières, l’exonération totale est acquise après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Avant une vente importante, le meilleur réflexe consiste donc à demander une simulation précise au notaire et à comparer le montant net après fiscalité de plusieurs stratégies : vente immédiate, conservation ou, lorsque le terrain s’y prête, division foncière.
FAQ
Quelle valeur sert au calcul de la plus-value d’un terrain hérité ?
En principe, la valeur vénale retenue dans la déclaration de succession sert de valeur d’acquisition pour le calcul de la plus-value, et non l’ancien prix payé par le défunt.
Les années de propriété de mes parents comptent-elles ?
En principe, pour un bien acquis par succession, la durée de détention de l’héritier part de la date d’ouverture de la succession, généralement la date du décès. Les années pendant lesquelles le défunt détenait le terrain ne sont donc pas automatiquement reprises.
Après combien d’années la plus-value est-elle exonérée ?
Dans le régime général, l’exonération totale est obtenue après 22 ans de détention pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
Peut-on réduire la plus-value avec les frais de succession ?
Oui, certains frais et droits effectivement supportés lors de l’acquisition par succession peuvent, sous conditions, augmenter la valeur d’acquisition retenue et ainsi réduire la plus-value brute. Ils doivent notamment pouvoir être justifiés et, lorsque la succession porte sur plusieurs biens, seule la fraction pouvant être rattachée au terrain concerné peut être prise en compte.
Faut-il vendre rapidement un terrain après une succession ?
Pas nécessairement. Une vente rapide peut limiter l’écart entre la valeur retenue lors de la succession et le prix de revente, mais chaque situation est différente. Il faut comparer l’évolution potentielle de la valeur du terrain, les abattements futurs, les éventuelles possibilités de division et la fiscalité applicable.
Une division foncière peut-elle être plus intéressante qu’une vente globale ?
Oui, dans certaines situations, la division d’un terrain peut augmenter sa valeur totale. Il faut toutefois comparer le produit de vente supplémentaire avec les frais de géomètre, les travaux éventuels, les délais, les contraintes d’urbanisme et la fiscalité afin de déterminer le véritable gain net de l’opération.



 par Sandra Doucet Marketing, SEO