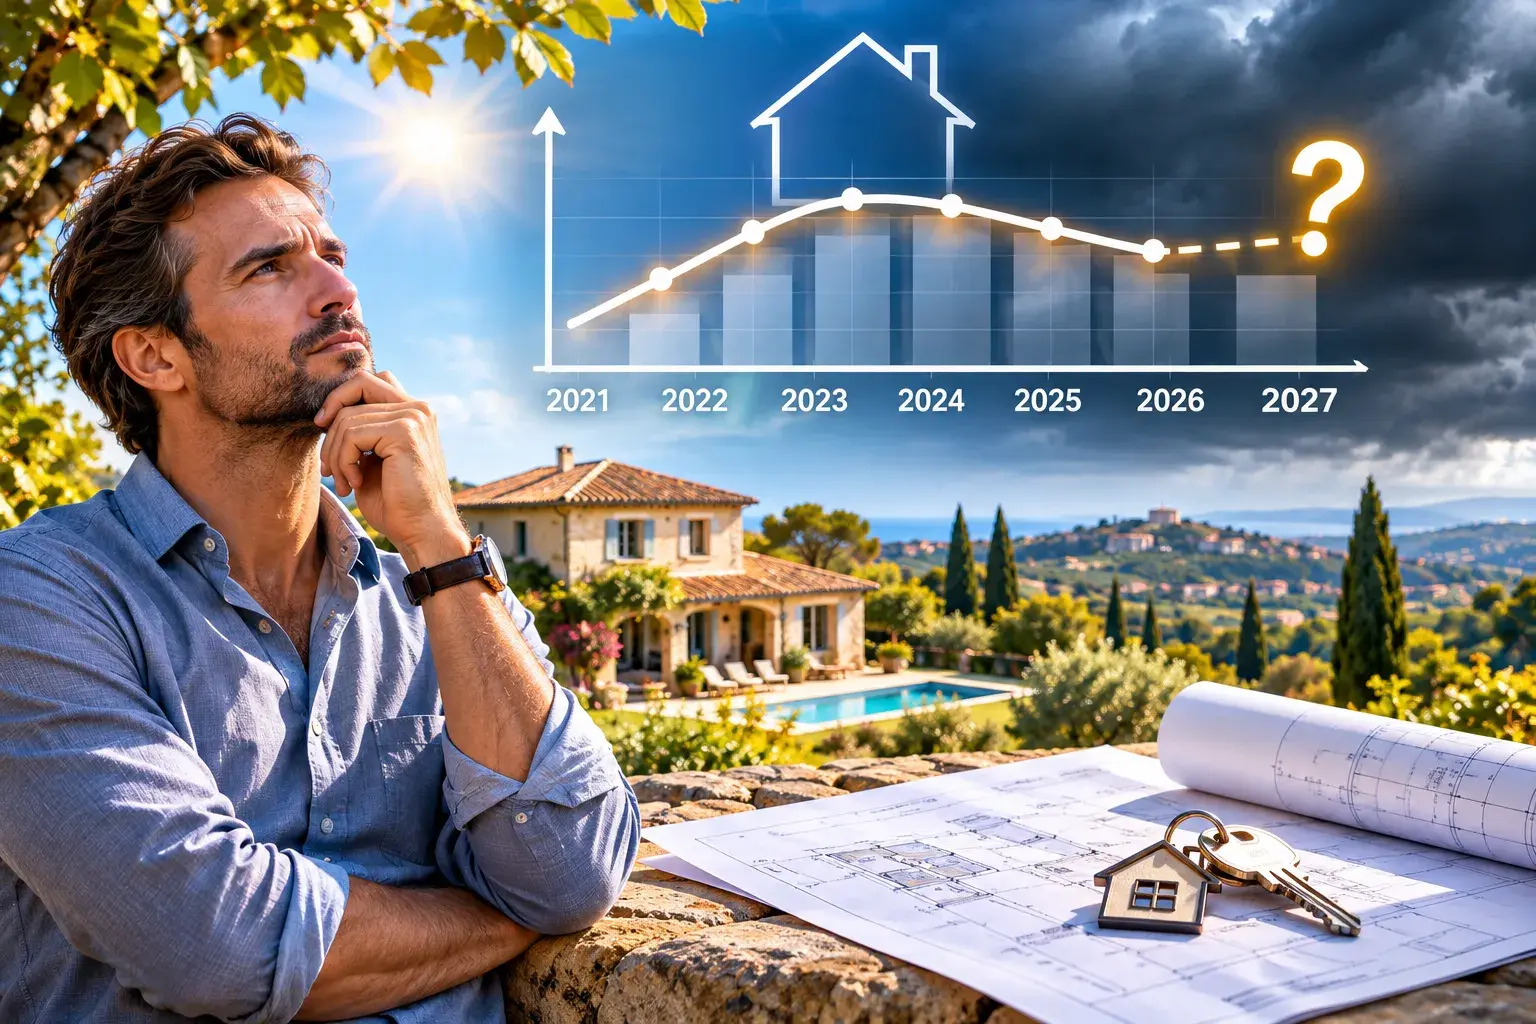
Le marché immobilier français traverse une période de transformation. Depuis 2021, les taux de crédit ont fortement augmenté, l’inflation a pesé sur le budget des ménages et la capacité d’emprunt des acquéreurs s’est réduite.
Pourtant, malgré ce contexte, les prix immobiliers en 2026 ne connaissent pas l’effondrement que certains anticipaient.
Comment expliquer cette résistance ? Pourquoi les propriétaires ne baissent-ils pas davantage leurs prix ? Et quelles sont les perspectives du marché immobilier pour 2027, notamment dans les Alpes-Maritimes et le Var ?
Décryptage d’un marché qui se rééquilibre progressivement, avec des données actualisées et des conseils concrets pour les propriétaires souhaitant vendre leur bien.
Prix immobilier 2026 : que disent réellement les chiffres ?
Contrairement aux idées reçues, le marché immobilier en 2026 n’est pas totalement figé. Après une forte baisse des transactions entre 2022 et 2024, une reprise s’est amorcée avant de ralentir à nouveau.
D’après les Notaires de France, environ 951 000 transactions immobilières dans l’ancien ont été enregistrées sur douze mois à fin août 2026, soit une progression de 3,6 % sur un an.
Cependant, cette reprise reste fragile.
Au deuxième trimestre 2026, les prix des logements anciens ont diminué de 0,8 % sur un an en France métropolitaine, selon les indices Notaires-INSEE.
Les évolutions diffèrent selon le type de bien :
- Maisons anciennes : baisse de 1,3 % sur un an.
- Appartements anciens : baisse limitée à 0,1 %.
- Ensemble des logements anciens : recul de 0,8 %.
Ces données révèlent une tendance importante : les prix de l’immobilier baissent, mais de façon progressive et très variable selon les territoires.
La localisation, la qualité du bien et son positionnement tarifaire jouent désormais un rôle déterminant.
Hausse des taux immobiliers : pourquoi les acheteurs ont perdu du pouvoir d’achat
Pour comprendre l’évolution des prix immobiliers en France, il faut d’abord s’intéresser au financement des acquéreurs.
En 2021, les particuliers pouvaient obtenir un crédit immobilier à des taux proches de 1 %. Cette situation facilitait l’accession à la propriété et soutenait la demande.
En septembre 2026, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, s’établissait à 3,32 %, selon la Banque de France.
Cette différence peut sembler modérée, mais ses conséquences sur le pouvoir d’achat immobilier sont importantes.
Exemple : quelle capacité d’emprunt avec 1 000 € par mois ?
Prenons un acquéreur disposant d’un budget de remboursement de 1 000 € mensuels sur 20 ans.
Situation | Taux d’intérêt | Capital empruntable |
En 2021 | 1 % | Environ 217 000 € |
En 2026 | 3,32 % | Environ 174 000 € |
Simulation indicative à mensualité et durée identiques, hors assurance emprunteur et frais annexes.
Résultat : l’acquéreur perd environ 20 % de capacité d’emprunt.
Autrement dit, un ménage qui pouvait financer un projet immobilier d’environ 217 000 € en 2021 ne peut plus emprunter que 174 000 € avec une mensualité équivalente.
Cette diminution explique pourquoi certains acheteurs doivent aujourd’hui revoir leurs ambitions :
- Rechercher une maison plus petite.
- S’éloigner des secteurs les plus recherchés.
- Augmenter leur apport personnel.
- Négocier davantage le prix de vente.
- Allonger la durée du crédit lorsque leur situation le permet.
Mais une baisse de 20 % du pouvoir d’achat immobilier ne signifie pas automatiquement une baisse de 20 % des prix des logements.
Et c’est précisément ce qui explique une grande partie du fonctionnement actuel du marché.
Pourquoi les prix immobiliers ne baissent-ils pas davantage en 2026 ?
1. Les propriétaires préfèrent attendre plutôt que vendre à perte
Lorsqu’un propriétaire met sa maison en vente, il conserve généralement une référence au prix qu’il aurait pu obtenir quelques années auparavant.
Or, les conditions du marché immobilier en 2021 étaient particulièrement favorables aux vendeurs.
Aujourd’hui, les acquéreurs disposent souvent d’un budget inférieur, mais les vendeurs ne sont pas toujours prêts à ajuster leurs prétentions.
Face à une offre jugée insuffisante, certains préfèrent :
- Reporter leur vente.
- Retirer temporairement leur annonce.
- Conserver leur logement quelques années supplémentaires.
- Attendre une amélioration des conditions de financement.
Ce phénomène contribue à limiter le nombre de transactions.
Le marché s’ajuste donc parfois davantage par la diminution des ventes que par une baisse immédiate des prix affichés.
Cette logique ne concerne toutefois pas tous les propriétaires. Une succession, une séparation, une mutation professionnelle ou des difficultés financières peuvent rendre une vente plus urgente.
2. Les crédits immobiliers à taux fixe protègent les propriétaires
Le fonctionnement du crédit immobilier en France constitue un autre facteur essentiel.
La grande majorité des financements immobiliers sont accordés à taux fixe.
Selon la Banque de France, 99 % des nouveaux crédits à l’habitat étaient à taux fixe en septembre 2026, d’après les catégories statistiques publiées.
Un propriétaire ayant contracté un prêt à 1 % en 2021 continue donc normalement de rembourser son crédit à ce taux, même si les conditions de financement ont changé depuis.
Contrairement aux emprunteurs disposant de crédits à taux variable, il ne subit pas directement l’augmentation des taux sur ses mensualités existantes.
Cette stabilité contribue à limiter les ventes contraintes.
En revanche, le propriétaire qui souhaite acheter un nouveau logement doit généralement financer son prochain projet aux conditions actuelles.
C’est pourquoi certains ménages renoncent à déménager : ils préfèrent conserver leur crédit avantageux plutôt que souscrire un nouveau prêt plus coûteux.
3. Les biens de qualité restent recherchés
Il serait trompeur de considérer que tous les logements sont confrontés aux mêmes difficultés.
Une maison bien située, correctement entretenue, avec un extérieur agréable et de bonnes performances énergétiques peut conserver une forte attractivité.
À l’inverse, un bien nécessitant des travaux importants, présentant un diagnostic de performance énergétique défavorable ou affiché à un prix excessif peut rencontrer davantage de difficultés.
La baisse des prix immobiliers dépend donc fortement de la qualité des biens et de la demande locale.
Deux maisons situées dans une même commune peuvent connaître des évolutions de valeur très différentes.
Inflation et immobilier : les prix ont-ils déjà baissé sans que cela se voie ?
C’est l’un des aspects les moins visibles de l’évolution du marché immobilier français.
Pour analyser correctement les prix, il faut distinguer deux notions.
Le prix nominal correspond au montant affiché et payé lors de la transaction.
Le prix réel correspond au prix corrigé de l’inflation, afin de mesurer son évolution en pouvoir d’achat.
Prenons un exemple.
Une maison estimée à 400 000 € en 2022 est aujourd’hui valorisée à 380 000 €.
La baisse nominale est de 5 %.
Mais si les prix à la consommation ont augmenté pendant la même période, la diminution de la valeur réelle du logement est plus importante.
Autrement dit, l’inflation peut accentuer la correction immobilière, même lorsque les prix de vente semblent relativement stables.
Selon les séries statistiques de l’INSEE, les logements anciens ont effectivement connu une correction depuis les niveaux élevés observés fin 2022.
Toutefois, l’ampleur de cette baisse dépend de la période étudiée, de la catégorie de logement et de la zone géographique.
Pour les vendeurs, cela signifie qu’un prix identique à celui de 2022 ne représente pas nécessairement la même valeur économique en 2026.
Pour les acquéreurs, cette évolution peut créer de nouvelles possibilités, même si le coût du crédit reste un frein.
Source : INSEE – Évolution des prix des logements anciens.
Construction neuve : pourquoi le manque de logements soutient certains prix
Le marché immobilier neuf en 2026 joue également un rôle important dans la formation des prix.
Depuis plusieurs années, la construction de logements traverse une période difficile.
Augmentation des coûts de construction, contraintes foncières, financement plus coûteux et difficultés de commercialisation ont freiné de nombreux projets.
D’après les statistiques officielles du ministère chargé du Logement, environ 318 400 logements ont été mis en chantier entre octobre 2025 et septembre 2026, soit 5,1 % de moins que la moyenne des cinq années précédentes.
Cette situation influence indirectement le marché de l’ancien.
Lorsque peu de logements neufs sont disponibles dans un secteur recherché, les acquéreurs disposent d’un choix plus limité.
Les biens anciens bénéficiant d’un bon emplacement peuvent alors conserver leur attractivité.
Cependant, cette pression varie selon les communes.
Dans certaines zones rurales ou moins dynamiques, la demande reste insuffisante pour soutenir les prix, même lorsque la construction neuve ralentit.
Le manque de logements neufs ne garantit donc pas une hausse des prix, mais il peut contribuer à limiter leur baisse dans les secteurs attractifs.
Prévisions immobilier 2027 : faut-il s’attendre à une nouvelle baisse des prix ?
Les perspectives immobilières pour 2027 dépendront de plusieurs facteurs économiques.
L’évolution des taux d’intérêt restera déterminante, mais elle ne suffira pas à elle seule à expliquer les tendances du marché.
Scénario 1 : les taux immobiliers se stabilisent
Si les taux de crédit immobilier restent relativement stables, les acquéreurs pourraient retrouver davantage de visibilité.
Les ménages seraient alors mieux placés pour organiser leur financement, comparer les biens et concrétiser leurs projets.
Une stabilisation des taux pourrait ainsi favoriser progressivement les transactions, sans nécessairement provoquer une remontée généralisée des prix.
Scénario 2 : les taux augmentent de nouveau
Une nouvelle hausse du coût du crédit réduirait davantage la capacité d’emprunt des ménages.
Dans ce contexte, les acquéreurs pourraient intensifier leurs négociations et certains vendeurs seraient contraints de revoir leurs prix.
Les logements nécessitant des travaux ou affichant un prix supérieur au marché seraient particulièrement exposés.
Scénario 3 : les taux diminuent
Une baisse des taux pourrait améliorer la solvabilité des acquéreurs et soutenir la demande.
Cependant, son effet sur les prix dépendrait également de l’offre disponible, de la confiance des ménages et de la situation économique générale.
Aucun de ces scénarios ne permet d’affirmer qu’une hausse ou un effondrement généralisé des prix immobiliers aura lieu en 2027.
L’évolution du marché devrait rester contrastée selon les régions et les caractéristiques des biens.
Immobilier dans les Alpes-Maritimes et le Var : un marché aux fortes disparités
Les tendances nationales ne suffisent pas à comprendre le marché immobilier des Alpes-Maritimes et du Var.
Dans ces départements, la valeur d’un logement dépend de nombreux critères : situation géographique, proximité du littoral, accessibilité, exposition, qualité des prestations ou encore potentiel foncier.
Les secteurs recherchés peuvent conserver une demande soutenue, tandis que d’autres marchés sont davantage sensibles à la baisse du pouvoir d’achat immobilier.
Marché immobilier à Grasse et dans les Alpes-Maritimes
À Grasse, comme dans d’autres communes de l’arrière-pays des Alpes-Maritimes, les écarts de valeur peuvent être significatifs entre deux propriétés.
Une villa bénéficiant d’une vue dégagée, d’un accès pratique et d’un terrain exploitable ne présente pas nécessairement le même potentiel qu’un logement pourtant situé à proximité.
La configuration du terrain, les contraintes d’urbanisme et les possibilités d’aménagement peuvent modifier sensiblement l’estimation.
Pour obtenir une valeur cohérente, il est important d’étudier les ventes comparables plutôt que de s’appuyer uniquement sur les prix des annonces.
Terrain & Eco Habitat accompagne les propriétaires dans cette démarche grâce à son expertise en estimation immobilière à Grasse, en vente de propriétés et en valorisation foncière.
Prix immobilier dans le Var : l’emplacement reste déterminant
Dans le Var, les marchés immobiliers présentent également des réalités très différentes entre le littoral, les communes résidentielles et l’arrière-pays.
Une propriété bénéficiant d’une forte attractivité résidentielle peut conserver un avantage, même dans un environnement économique moins favorable.
En revanche, un bien présentant plusieurs contraintes peut nécessiter un ajustement tarifaire pour attirer des acquéreurs réellement solvables.
Le juste prix immobilier ne dépend donc pas uniquement de la surface habitable ou du prix moyen au mètre carré.
Il doit intégrer l’ensemble des caractéristiques du bien et les conditions locales de commercialisation.
Vendre sa maison en 2026 : pourquoi une estimation juste est devenue indispensable
Dans un marché plus sélectif, vendre une maison en 2026 nécessite une approche différente de celle des années où les taux étaient historiquement bas.
Les acheteurs comparent davantage les offres, analysent le coût des travaux et anticipent plus précisément leurs mensualités.
Un bien surévalué peut rester longtemps sur les plateformes immobilières, au risque de perdre progressivement son attractivité.
À l’inverse, un prix cohérent permet de toucher plus rapidement les acquéreurs dont le financement correspond réellement à la propriété proposée.
Les critères à analyser avant de fixer un prix de vente
Pour établir une estimation immobilière fiable, plusieurs éléments doivent être étudiés :
- Les ventes effectivement réalisées dans le secteur.
- Les caractéristiques des biens comparables.
- La surface habitable et l’état général du logement.
- Les performances énergétiques et les travaux à prévoir.
- L’emplacement, l’environnement et les accès.
- Les possibilités de construction ou d’évolution du bien.
- La demande actuelle et le budget des acquéreurs potentiels.
Ces critères permettent d’éviter deux erreurs fréquentes : surestimer sa maison en se référant aux prix de 2021-2022 ou accepter une baisse excessive sans avoir étudié son véritable potentiel.
Une estimation immobilière dans les Alpes-Maritimes constitue donc une première étape importante avant toute mise en vente.
Valorisation foncière : une solution pour vendre autrement
Certaines propriétés disposent d’un potentiel qui n’est pas toujours visible dans une estimation traditionnelle.
C’est particulièrement le cas des maisons implantées sur de grandes parcelles.
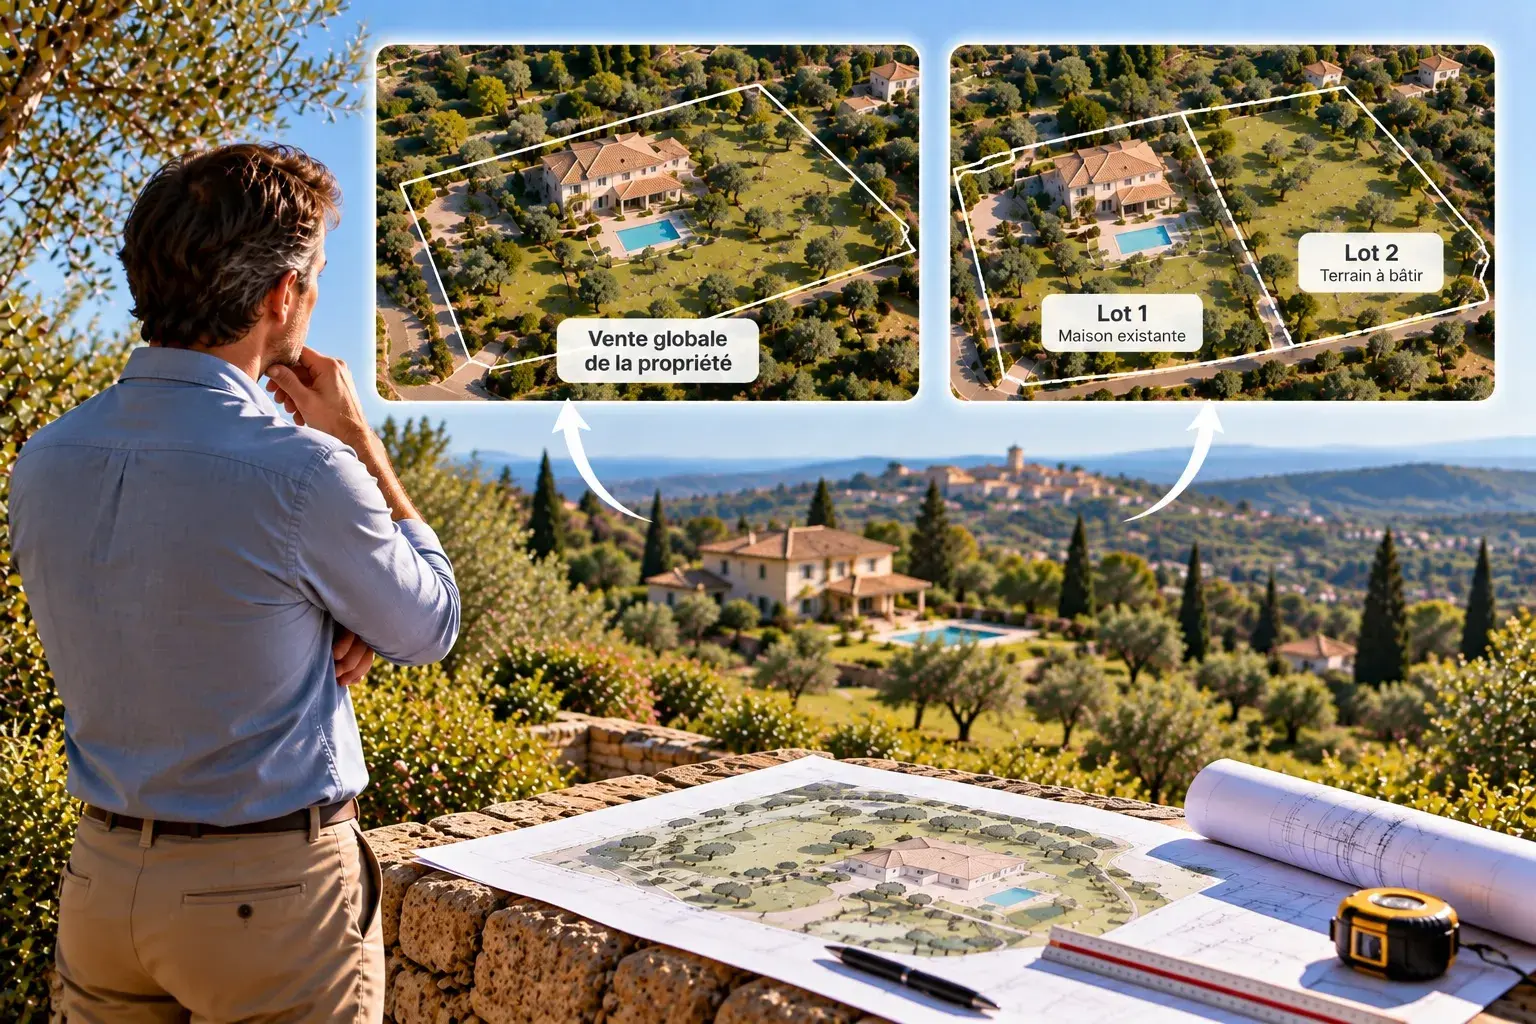
Selon les règles d’urbanisme, la configuration du terrain et les possibilités d’accès, une division foncière peut parfois permettre de créer un lot constructible indépendant.
Cette stratégie peut présenter plusieurs intérêts :
- Valoriser une partie du terrain séparément.
- Adapter la propriété principale au budget d’un plus grand nombre d’acquéreurs.
- Optimiser la commercialisation du bien.
- Étudier plusieurs scénarios de vente avant de prendre une décision.
Toutefois, une division n’est ni systématiquement possible ni toujours rentable.
Une analyse technique, réglementaire et financière reste indispensable.
Pour approfondir ce sujet, consultez notre article consacré aux grands terrains qui se vendent difficilement ou découvrez notre accompagnement pour diviser votre propriété.
FAQ : prix immobilier 2026, taux et perspectives 2027
Les prix immobiliers vont-ils continuer à baisser en 2027 ?
Une nouvelle baisse des prix immobiliers en 2027 reste possible, notamment si les taux d’intérêt augmentent ou si la demande ralentit. Toutefois, les évolutions devraient être différentes selon les communes, les types de logements et leur qualité. Il n’existe pas de prévision fiable permettant d’annoncer une baisse uniforme dans toute la France.
Pourquoi les prix de l’immobilier ne s’effondrent-ils pas malgré la hausse des taux ?
Plusieurs facteurs expliquent cette résistance : les crédits immobiliers majoritairement à taux fixe, la possibilité pour certains propriétaires de reporter leur vente, la limitation de l’offre disponible dans les secteurs recherchés et le maintien d’une demande pour les biens bien positionnés. Le marché s’ajuste donc aussi par les volumes de transactions.
Est-ce le bon moment pour vendre sa maison en 2026 ?
Vendre sa maison en 2026 peut être pertinent si le prix demandé correspond au marché local et si le projet du propriétaire est bien préparé. Une estimation réaliste, une présentation soignée et une stratégie de commercialisation adaptée restent essentielles pour attirer des acquéreurs sérieux.
Les taux immobiliers vont-ils baisser en 2027 ?
L’évolution des taux immobiliers en 2027 dépendra notamment de l’inflation, des conditions de financement des banques et de la politique monétaire. Une diminution est possible, mais elle n’est pas garantie. Il est donc préférable de construire son projet sur les conditions de crédit réellement disponibles.
Comment connaître le juste prix d’une maison dans les Alpes-Maritimes ?
Pour déterminer le prix d’une maison dans les Alpes-Maritimes, il faut analyser les transactions récentes, l’emplacement, l’état du logement, les prestations et les éventuelles possibilités d’évolution du terrain. Une estimation immobilière locale permet d’affiner cette analyse.
Pourquoi certaines maisons restent-elles longtemps en vente ?
Un prix trop élevé, une présentation insuffisante, des travaux importants ou des contraintes techniques peuvent allonger les délais de commercialisation. Il est important d’identifier les raisons du manque d’intérêt avant de décider d’une éventuelle baisse de prix.
Une grande parcelle augmente-t-elle toujours la valeur d’une maison ?
Non. La valeur d’un grand terrain dépend de son utilité, de sa configuration et de ses possibilités d’aménagement ou de construction. Dans certains cas, une division de terrain peut être intéressante, mais sa faisabilité doit être vérifiée au préalable.
Comment l’inflation influence-t-elle les prix immobiliers ?
L’inflation réduit la valeur réelle d’un prix immobilier resté stable en euros courants. Une maison vendue au même montant plusieurs années plus tard peut donc représenter une valeur inférieure en pouvoir d’achat. Il faut néanmoins distinguer cette évolution de la baisse nominale du prix de vente.


 par Sandra Doucet Marketing, SEO