Vendre un terrain constructible est une belle opportunité financière.
Mais au moment de négocier le prix : faut-il payer de la TVA sur la vente d’un terrain à bâtir ?
Tout dépend du statut du vendeur, de la nature de l’opération et du régime fiscal applicable. Contrairement à ce que l’on pense, la TVA immobilière ne concerne pas automatiquement toutes les ventes de terrains constructibles.
Voici comment fonctionne la TVA sur un terrain à bâtir. Qui doit la payer et quelles vérifications effectuer avant de signer une promesse de vente ?
Qu’est-ce qu’un terrain à bâtir au regard de la TVA ?
Un terrain à bâtir est un terrain sur lequel des constructions peuvent être autorisées conformément aux règles d’urbanisme applicables. Il peut s’agir :
- d’une parcelle indépendante,
- d’un lot issu,
- d’une division foncière,
- d’un terrain destiné à accueillir un programme immobilier.
Pour l’administration fiscale, la qualification du terrain constitue l’un des premiers éléments à examiner.
Dans les Alpes-Maritimes, la constructibilité dépend du Plan local d’urbanisme (PLU), des servitudes. Mais aussi des éventuels plans de prévention des risques naturels.
Un propriétaire qui envisage une vente à Grasse ou dans les communes voisines doit donc connaître les caractéristiques juridiques et techniques de sa parcelle.
Une étude de valorisation foncière dans les Alpes-Maritimes permet d’identifier le potentiel du terrain avant sa commercialisation.
Attention toutefois : un terrain constructible n’est pas nécessairement soumis à la TVA lors de sa vente. Tout dépend également de la situation du vendeur.
TVA sur la vente d’un terrain à bâtir : qui doit la payer ?
La distinction essentielle concerne les ventes réalisées par des particuliers et celles effectuées par des professionnels assujettis à la TVA.
Vente d’un terrain à bâtir par un particulier
Lorsqu’un particulier vend un terrain appartenant à son patrimoine privé, la transaction n’est généralement pas soumise à la TVA immobilière.
Prenons l’exemple d’un propriétaire qui possède depuis plusieurs années une parcelle constructible.
Il décide de la vendre pour 250 000 € à une famille souhaitant construire sa résidence principale.
Dans le cadre d’une vente patrimoniale classique :
- Le propriétaire ne facture pas de TVA sur le terrain.
- L’acquéreur paie le prix convenu et les frais d’acquisition applicables.
- Le vendeur peut être soumis à l’impôt sur la plus-value immobilière, selon sa situation.
Le résultat est identique si le terrain est acheté par un promoteur immobilier : la qualité professionnelle de l’acheteur ne suffit pas à rendre la vente taxable à la TVA.
Cette précision est particulièrement importante pour les propriétaires de grandes parcelles dans le bassin grassois.
Vente d’un terrain par un professionnel immobilier
La situation change lorsqu’un marchand de biens, lotisseur, aménageur ou promoteur immobilier vend un terrain à bâtir dans le cadre de son activité économique.
Dans ce cas, la vente est en principe soumise à la TVA.
Le taux normal de TVA sur un terrain à bâtir est de 20 % en France métropolitaine, notamment dans les Alpes-Maritimes. Des taux réduits existent pour certaines opérations spécifiques, notamment dans le logement social.
Le vendeur professionnel est normalement responsable de la déclaration et du reversement de la taxe à l’administration fiscale. Économiquement, celle-ci est intégrée au prix payé par l’acquéreur, selon les conditions de vente.
Cette règle est détaillée dans les informations officielles de Service Public sur la TVA immobilière.
TVA sur le prix total ou TVA sur la marge : quelle différence ?
C’est probablement le point le plus technique de la fiscalité applicable aux ventes de terrains constructibles.
Lorsqu’une transaction relève de la TVA, deux modes de calcul peuvent intervenir.
La TVA calculée sur le prix total
La TVA sur le prix total constitue le principe général.
Elle s’applique notamment lorsqu’un professionnel revend un terrain dont l’acquisition a ouvert droit à déduction de TVA.
Imaginons un terrain commercialisé à Mougins au prix de 240 000 € TTC.
Élément | Montant |
Prix de vente HT | 200 000 € |
TVA à 20 % | 40 000 € |
Prix payé par l’acheteur TTC | 240 000 € |
Dans cet exemple, le vendeur professionnel doit reverser 40 000 € de TVA collectée, sous réserve des règles de déduction qui lui sont applicables.
Le montant de 200 000 € hors taxes ne correspond pas nécessairement à son bénéfice. Il faut encore tenir compte de l’acquisition du terrain, des aménagements et des autres coûts de l’opération.
La TVA sur la marge immobilière
La TVA sur marge d’un terrain à bâtir fonctionne différemment.
Sous certaines conditions, le professionnel ne calcule pas la taxe sur l’intégralité du prix de revente, mais sur une marge déterminée selon les règles fiscales.
Ce régime peut notamment s’appliquer lorsque l’acquisition du terrain n’a pas ouvert droit à déduction de TVA et que les conditions relatives à la qualification du bien sont satisfaites.
Prenons un exemple simplifié :
Élément | Montant |
Prix d’acquisition retenu pour l’exemple | 180 000 € |
Prix de revente TTC | 240 000 € |
Différence TTC | 60 000 € |
TVA sur marge à 20 % calculée en dedans | 10 000 € |
Dans cette hypothèse, la TVA représente 10 000 €, et non 40 000 €.
Ce calcul est volontairement simplifié. En pratique, certains frais d’acquisition et certaines charges doivent être intégrés conformément à la réglementation.
Autre point essentiel : la marge fiscale n’est pas nécessairement la marge commerciale réelle de l’opérateur.
Les conditions d’application sont précisées par l’article 268 du Code général des impôts et la doctrine fiscale BOFiP.
Le calcul doit être validé par le notaire et, si nécessaire, par un fiscaliste.
Comment la TVA influence-t-elle le prix net vendeur ?
Lorsqu’un propriétaire envisage la vente d’un terrain à bâtir dans les Alpes-Maritimes, il doit distinguer le prix de vente annoncé, les éventuels honoraires d’agence et les sommes réellement disponibles après la transaction.
Dans le langage immobilier, le prix net vendeur désigne généralement le prix revenant contractuellement au vendeur, hors honoraires de négociation lorsqu’ils sont facturés séparément. Il ne correspond pas nécessairement à la somme conservée après impôts et autres frais.
Pour une transaction soumise à TVA, il faut également distinguer les montants HT et TTC.
Exemple d’une vente de terrain à Grasse
Un professionnel souhaite commercialiser un terrain pour un prix de 300 000 € TTC, sous un régime de TVA calculée sur le prix total.
La décomposition est la suivante :
- Prix HT : 250 000 €.
- TVA à 20 % : 50 000 €.
- Prix TTC : 300 000 €.
La taxe collectée ne constitue donc pas un revenu définitif pour le vendeur.
À l’inverse, lorsqu’un particulier vend son terrain pour 300 000 € dans le cadre d’une opération privée non soumise à TVA, il n’a pas à retirer 20 % de ce prix au titre de la TVA immobilière.
Il doit néanmoins anticiper les éventuels impôts sur la plus-value, frais de vente ou autres sommes restant à sa charge.
Pour comprendre ces prélèvements, consultez notre dossier sur la plus-value sur la vente d’un terrain.
L’essentiel est de comparer les offres sur une base cohérente : prix HT, prix TTC, prix net vendeur et montant réellement perçu après les frais et impôts applicables.
Division de terrain : un particulier peut-il devenir assujetti à la TVA ?
La question se pose régulièrement dans les Alpes-Maritimes.
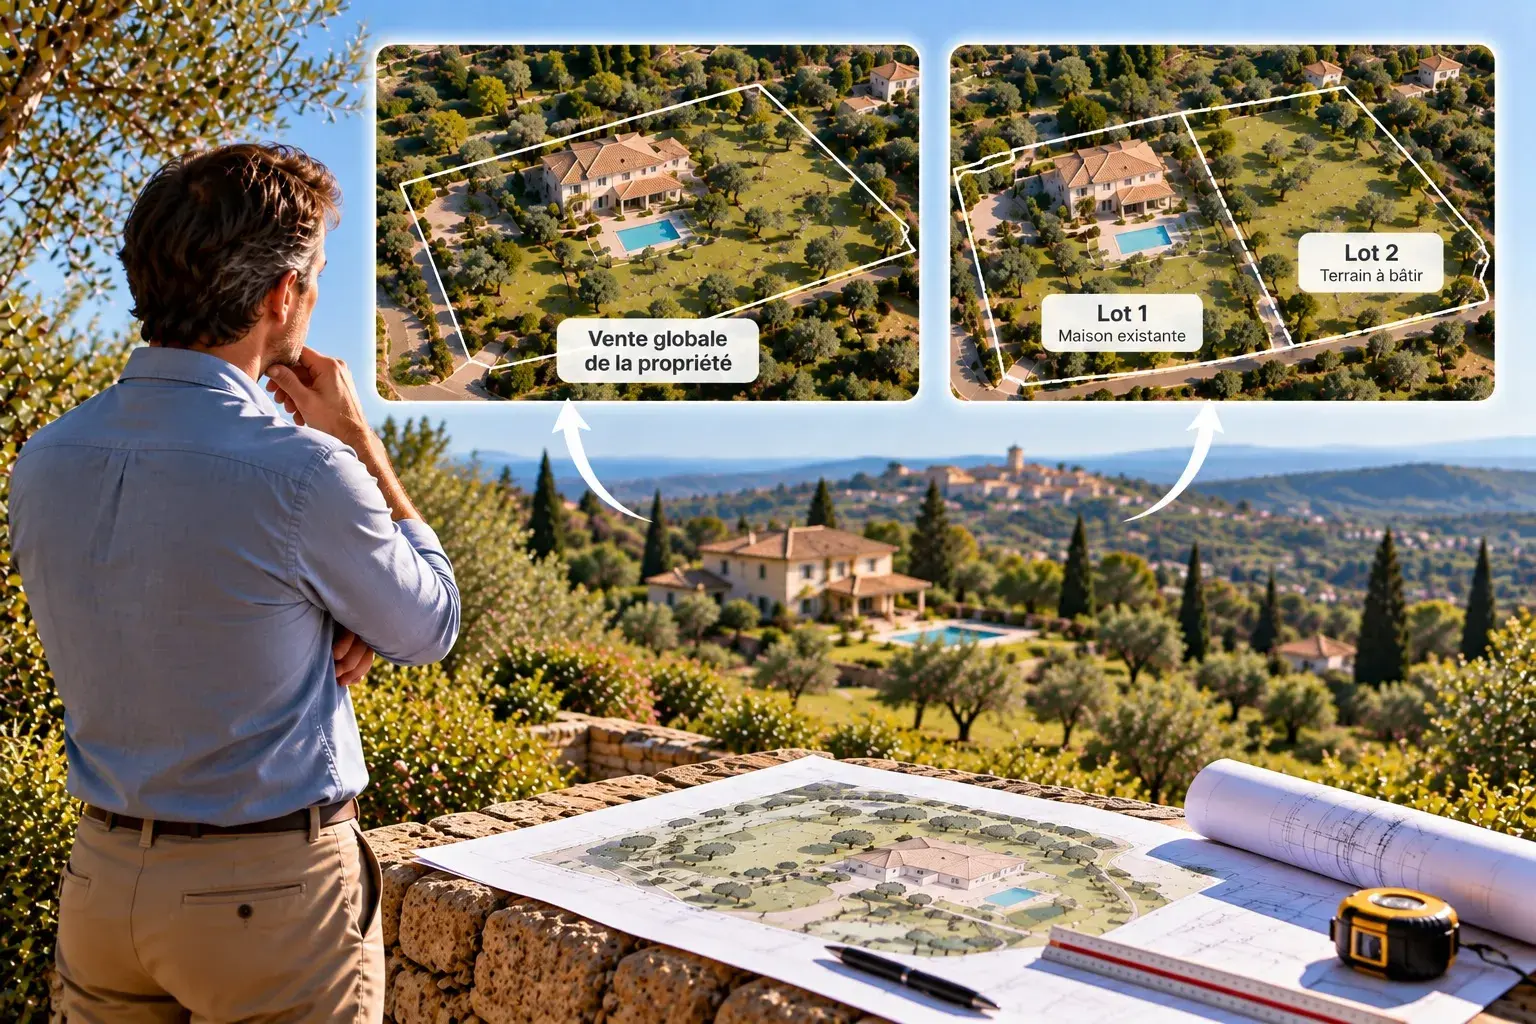
Un propriétaire possède une villa sur une parcelle de 2 500 m². Il envisage de créer deux terrains constructibles supplémentaires pour les vendre séparément.
Cette opération peut améliorer la valeur de son patrimoine. Mais entraîne-t-elle automatiquement l’application de la TVA ?
Non, une division parcellaire ne déclenche pas à elle seule la TVA immobilière.
L’administration fiscale distingue la gestion normale d’un patrimoine privé d’une véritable activité économique.
Un particulier qui divise son terrain pour obtenir un meilleur prix global ne devient pas automatiquement assujetti à la TVA. Le nombre de lots vendus ne suffit pas non plus, à lui seul, à caractériser une activité professionnelle.
En revanche, une démarche organisée de commercialisation foncière, des moyens similaires à ceux employés par les professionnels ou des travaux d’aménagement importants peuvent conduire à une analyse différente.
La qualification repose sur un ensemble de circonstances, comme le précise la doctrine fiscale concernant les vendeurs de terrains à bâtir.
Bofip
Pourquoi anticiper la fiscalité avant une division ?
Prenons l’exemple d’une propriété située à Châteauneuf-Grasse ou à Valbonne.
Le propriétaire hésite entre vendre sa maison avec son terrain en un seul lot ou détacher deux parcelles constructibles.
Avant de choisir, il faut examiner :
- La faisabilité de la division foncière.
- Les coûts de géomètre, d’accès et de viabilisation.
- La valeur prévisionnelle de chaque lot.
- Le régime fiscal applicable à la vente.
- Le montant qui restera réellement au propriétaire.
La meilleure stratégie n’est pas forcément celle qui présente le prix de vente cumulé le plus élevé.
Notre accompagnement en division de terrain à Grasse permet d’évaluer les possibilités techniques et économiques du projet avant d’engager des dépenses.
Vente d’un terrain à un promoteur : faut-il prévoir la TVA ?
À Cannes, Antibes, Mougins ou Nice, certains terrains peuvent intéresser des promoteurs immobiliers en raison de leur potentiel de construction.
Un promoteur peut envisager plusieurs logements là où un particulier ne construirait qu’une maison individuelle.
Mais son intervention ne signifie pas que le vendeur particulier devra facturer de la TVA.
Lorsqu’un propriétaire cède simplement un terrain de son patrimoine privé, la vente reste normalement hors du champ de la TVA, même si l’acquéreur est un opérateur immobilier.
En revanche, le promoteur devra analyser son propre régime fiscal lorsqu’il réalisera son opération de construction ou de revente.
Cette distinction évite de confondre la fiscalité du vendeur initial avec celle du professionnel qui développera le projet.
Le prix proposé par un promoteur dépend également des droits à construire, des dépenses d’aménagement, des délais administratifs et de la rentabilité prévisionnelle.
Pour approfondir ce sujet, découvrez notre article consacré à la question : vendre son terrain à un promoteur, combien cela rapporte-t-il ?.
TVA et frais de notaire : ce que doit prévoir l’acheteur
La TVA immobilière et les frais d’acquisition d’un terrain sont deux éléments distincts, mais leur traitement dépend du régime applicable à la transaction.
Lorsqu’un particulier achète un terrain à un autre particulier, la vente n’est normalement pas soumise à la TVA. L’acheteur supporte toutefois les droits de mutation, les émoluments du notaire et les autres frais applicables.
Lorsque le terrain est vendu par un professionnel assujetti à la TVA, les droits de mutation peuvent varier selon que la taxe porte sur le prix total ou sur la marge.
Dans le cas d’une vente soumise à TVA sur le prix total, la taxe de publicité foncière peut notamment bénéficier du taux réduit prévu par la réglementation.
En revanche, il serait incorrect de considérer que toutes les ventes de terrains soumises à TVA donnent automatiquement droit à des frais de notaire réduits.
L’administration fiscale explique ces distinctions dans son guide officiel consacré à l’achat d’un terrain à bâtir.
Avant la signature, le notaire établit le détail des sommes dues et vérifie le régime fiscal retenu.
Vendre un terrain dans les Alpes-Maritimes : pourquoi réaliser une étude foncière ?
La fiscalité ne doit jamais être examinée indépendamment du potentiel réel de la parcelle.
Dans les Alpes-Maritimes, les différences entre deux terrains peuvent être importantes, même lorsqu’ils se trouvent dans une même commune.
Un terrain situé à Grasse peut disposer d’un potentiel de division intéressant, mais nécessiter d’importants travaux de terrassement. À Mougins ou Valbonne, les contraintes d’accès, les règles d’implantation ou la présence de servitudes peuvent modifier l’intérêt d’un projet.
À Cannes, Antibes ou Cagnes-sur-Mer, la configuration des parcelles et la réglementation locale peuvent limiter les possibilités de construction.
Avant de déterminer une stratégie de vente, il est donc utile d’étudier trois dimensions complémentaires.
La valeur immobilière réelle
L’estimation doit prendre en compte la localisation, la surface, la demande et les ventes comparables.
Une parcelle constructible ne se valorise pas uniquement selon son prix au mètre carré.
Le potentiel constructible et les coûts
Une étude de faisabilité foncière permet de déterminer ce qui peut réellement être construit.
Elle doit notamment considérer les règles d’urbanisme, les accès, les réseaux, la topographie et les éventuelles contraintes naturelles.
Le résultat financier après la vente
Enfin, la stratégie doit intégrer la fiscalité et les dépenses liées au projet.
Vendre un terrain en l’état, procéder à une division ou négocier avec un promoteur ne génère pas nécessairement le même résultat financier.
Terrain & Eco Habitat permet de relier les questions immobilières, techniques et financières pour aider les propriétaires à choisir la solution la plus adaptée à leur terrain.
Il est possible de commencer par une estimation immobilière à Grasse et dans les Alpes-Maritimes, complétée si nécessaire par une étude du potentiel de division.
Les erreurs à éviter avant de vendre un terrain constructible
Une opération foncière doit être préparée avec méthode. Certaines erreurs peuvent compliquer la transaction ou conduire à une mauvaise estimation du produit de vente.
La première consiste à croire que toute vente de terrain constructible est soumise à une TVA de 20 %. Cette affirmation est fausse pour une vente privée classique.
La deuxième est de considérer que le régime de TVA sur marge peut être choisi librement. Son application dépend de conditions fiscales précises.
Autre erreur fréquente : comparer le prix d’une offre professionnelle exprimée hors taxes avec celui d’une offre de particulier, sans vérifier les montants réellement comparables.
Enfin, engager des travaux importants de division ou d’aménagement sans avoir étudié leur intérêt économique et leur traitement fiscal peut créer des difficultés.
Un échange avec le notaire en amont, associé à une analyse foncière sérieuse, permet de limiter ces risques.
FAQ – TVA sur la vente d’un terrain à bâtir
1. Un particulier doit-il payer la TVA lorsqu’il vend un terrain constructible ?
Non, en règle générale. Lorsqu’un particulier vend un terrain appartenant à son patrimoine privé, la vente n’est pas soumise à la TVA immobilière. Il peut toutefois être redevable d’un impôt sur la plus-value réalisée.
2. Quel est le taux de TVA applicable à un terrain à bâtir dans les Alpes-Maritimes ?
Le taux normal est de 20 % pour les ventes imposables réalisées dans le département des Alpes-Maritimes. Certains dispositifs spécifiques, notamment liés au logement social, peuvent permettre l’application d’un taux réduit sous conditions.
3. Quelle est la différence entre TVA sur marge et TVA sur le prix total ?
La TVA sur le prix total est calculée sur l’intégralité du prix de vente hors taxes. La TVA sur marge porte sur une base fiscale correspondant à la marge déterminée selon des règles particulières. Le second régime n’est applicable que lorsque les conditions légales sont respectées.
4. Faut-il payer la TVA si l’on divise son terrain pour vendre plusieurs parcelles ?
Pas automatiquement. Une division parcellaire réalisée dans le cadre de la gestion d’un patrimoine privé n’entraîne pas, à elle seule, un assujettissement à la TVA. Toutefois, une opération présentant les caractéristiques d’une véritable activité économique peut relever d’un régime différent.
5. Qui paie la TVA lors d’une vente de terrain à un promoteur immobilier ?
Si le vendeur est un particulier agissant dans le cadre de son patrimoine privé, aucune TVA immobilière n’est normalement due sur cette vente. Si le vendeur agit comme professionnel assujetti, il est en principe redevable de la TVA. Le statut du promoteur acquéreur ne suffit pas à déterminer le régime fiscal.
6. Comment connaître le montant réellement perçu après la vente d’un terrain ?
Il faut partir du prix contractuel, identifier les honoraires et frais restant à la charge du vendeur, vérifier l’existence éventuelle d’une TVA et calculer les impôts applicables, notamment sur la plus-value. Une estimation foncière et une simulation établie avec le notaire permettent d’anticiper le montant réellement disponible.
Vous possédez un terrain à bâtir à Grasse, Mougins, Valbonne, Cannes ou ailleurs dans les Alpes-Maritimes ?


 par Sandra Doucet Marketing, SEO