Pour un terrain hérité, la plus-value se calcule en principe à partir de la valeur déclarée dans la succession, et non du prix payé autrefois par le défunt.
certains frais et droits de succession liés au terrain peuvent, sur justificatifs, augmenter cette valeur de départ ;
la durée de détention repart de la date du décès : exonération d'impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans ;
le taux de base est de 19 % + 17,2 %, avant abattements ; demandez une simulation au notaire avant de signer le compromis.
Vous héritez d'un terrain que vos parents avaient acheté il y a trente ans pour une somme modeste. Aujourd'hui, il vaut plusieurs centaines de milliers d'euros et vous pensez le vendre. Première inquiétude : l'impôt va-t-il porter sur toute la différence depuis l'achat d'origine ?
La réponse est le plus souvent non. Lors d'une succession, le compteur est remis à zéro sur la valeur retenue au jour du décès. Mais cette règle a des conséquences sur la durée de détention, sur les frais déductibles et sur le bon moment pour vendre. Voici comment s'y retrouver.
Comment se calcule la plus-value d'un terrain hérité ?
prix de vente corrigé – prix d'acquisition corrigé = plus-value brute
La différence tient au prix d'acquisition. Pour un bien reçu par héritage, l'administration retient la valeur prise en compte pour calculer les droits de succession, comme le rappelle Service-Public. Le prix payé par vos parents n'entre plus dans le calcul.
Définition
Valeur vénale : le prix auquel le terrain aurait pu se vendre dans des conditions normales de marché au jour du décès. C'est cette valeur, inscrite dans la déclaration de succession, qui devient votre « prix d'achat » fiscal.
Exemple simple : un terrain déclaré 180 000 € dans la succession, revendu 250 000 €. L'écart brut, avant frais et abattements, est de 70 000 €. Si le défunt l'avait payé 15 000 € en 1980, cela ne change rien : on ne repart pas de cette somme.
Pourquoi la valeur déclarée dans la succession compte autant ?
Parce qu'elle sert deux fois : pour calculer les droits de succession, puis pour calculer la plus-value lors de la revente. Une valeur sous-estimée allège un peu les droits au départ, mais elle creuse mécaniquement l'écart avec le futur prix de vente.
Prenons un cas type. Une parcelle constructible vaut environ 350 000 € au décès et se revend 365 000 € huit mois plus tard : l'écart est faible. Si cette même parcelle avait été déclarée 220 000 €, la même vente ferait apparaître un écart de 145 000 €. Et une revente rapide, nettement au-dessus de la valeur déclarée, peut aussi amener l'administration à s'interroger sur l'évaluation de départ.
À retenir
Il ne s'agit ni de sous-évaluer ni de gonfler la valeur. Elle doit être cohérente et justifiable au jour du décès : ventes comparables, classement au PLU, potentiel de division. Pour un terrain de valeur, une estimation écrite dès l'ouverture de la succession est un bon réflexe.
Quels frais peuvent réduire la plus-value ?
Certains frais supportés lors de la succession peuvent, sous conditions et sur justificatifs, s'ajouter à la valeur d'acquisition : notamment les frais d'acte du notaire et la part des droits de succession correspondant au terrain vendu. Si la succession comprenait plusieurs biens, seule la fraction rattachée à ce terrain compte.
Attention à une idée reçue : le forfait de 7,5 % pour frais d'acquisition, souvent cité, vise les biens achetés. Pour un bien hérité, ce sont les frais réels et justifiés qui sont retenus.
Côté vente, certains frais supportés par le vendeur peuvent aussi venir diminuer le prix de cession retenu, selon leur nature.
Un exemple chiffré, volontairement simplifié : terrain déclaré 250 000 €, frais admissibles de 15 000 €, soit une valeur corrigée de 265 000 €. Vendu 380 000 €, l'écart passe de 130 000 € à 115 000 €, avant abattements.
Les documents à garder précieusement :
La déclaration de succession et l'attestation immobilière établie par le notaire.
Les justificatifs des droits et frais payés, avec leur répartition entre les biens.
Les estimations réalisées au moment du décès, qui justifient la valeur retenue.
Les documents du géomètre et les factures pouvant se rattacher au terrain.
Quel taux et quels abattements s'appliquent ?
Dans le régime général des particuliers, la plus-value imposable est taxée à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements. La hausse de la CSG votée pour 2026 sur certains revenus du capital ne concerne pas les plus-values immobilières. Par ailleurs, la surtaxe sur les plus-values supérieures à 50 000 € ne s'applique pas aux ventes de terrains à bâtir.
Durée de détention
Impôt sur le revenu (19 %)
Prélèvements sociaux (17,2 %)
Jusqu'à 5 ans
Pas d'abattement
Pas d'abattement
De la 6e à la 21e année
6 % par an
1,65 % par an
22e année
4 %, exonération totale au-delà
1,60 %
De la 23e à la 30e année
Exonéré
9 % par an, exonération totale au-delà de 30 ans
Point souvent mal compris : pour un bien hérité, la durée de détention part en principe de la date du décès. Si vos parents ont acheté en 1985 et que vous héritez en 2026, vous ne « détenez » pas le terrain depuis 1985. Les années de vos parents ne sont pas reprises.
Il ne faut donc pas appliquer 36,2 % à la simple différence entre valeur déclarée et prix de vente. Le notaire, qui calcule et verse l'impôt au moment de la vente, tient compte des frais admis, de la durée de détention et des taxes éventuelles.
Vaut-il mieux vendre vite ou attendre ?
Pas de règle universelle. On pense souvent qu'il faut attendre pour profiter des abattements. Mais les premiers ne commencent qu'à la sixième année, et le terrain peut prendre de la valeur bien plus vite qu'ils ne réduisent l'impôt.
Exemple type : un terrain évalué 300 000 € au décès. Vendu 320 000 € un an après, l'écart brut est de 20 000 €. Vendu 480 000 € plusieurs années plus tard, il atteint 180 000 €, et les abattements accumulés ne compensent pas forcément cette hausse. À l'inverse, conserver le terrain reste pertinent dans d'autres situations, par exemple si vous ne comptez pas vendre avant longtemps.
La bonne méthode consiste à comparer, scénario par scénario, le montant net qui vous restera après impôt et frais. Si une vente tombe juste avant une nouvelle année de détention, décaler la signature de quelques semaines peut aussi se discuter avec le notaire.
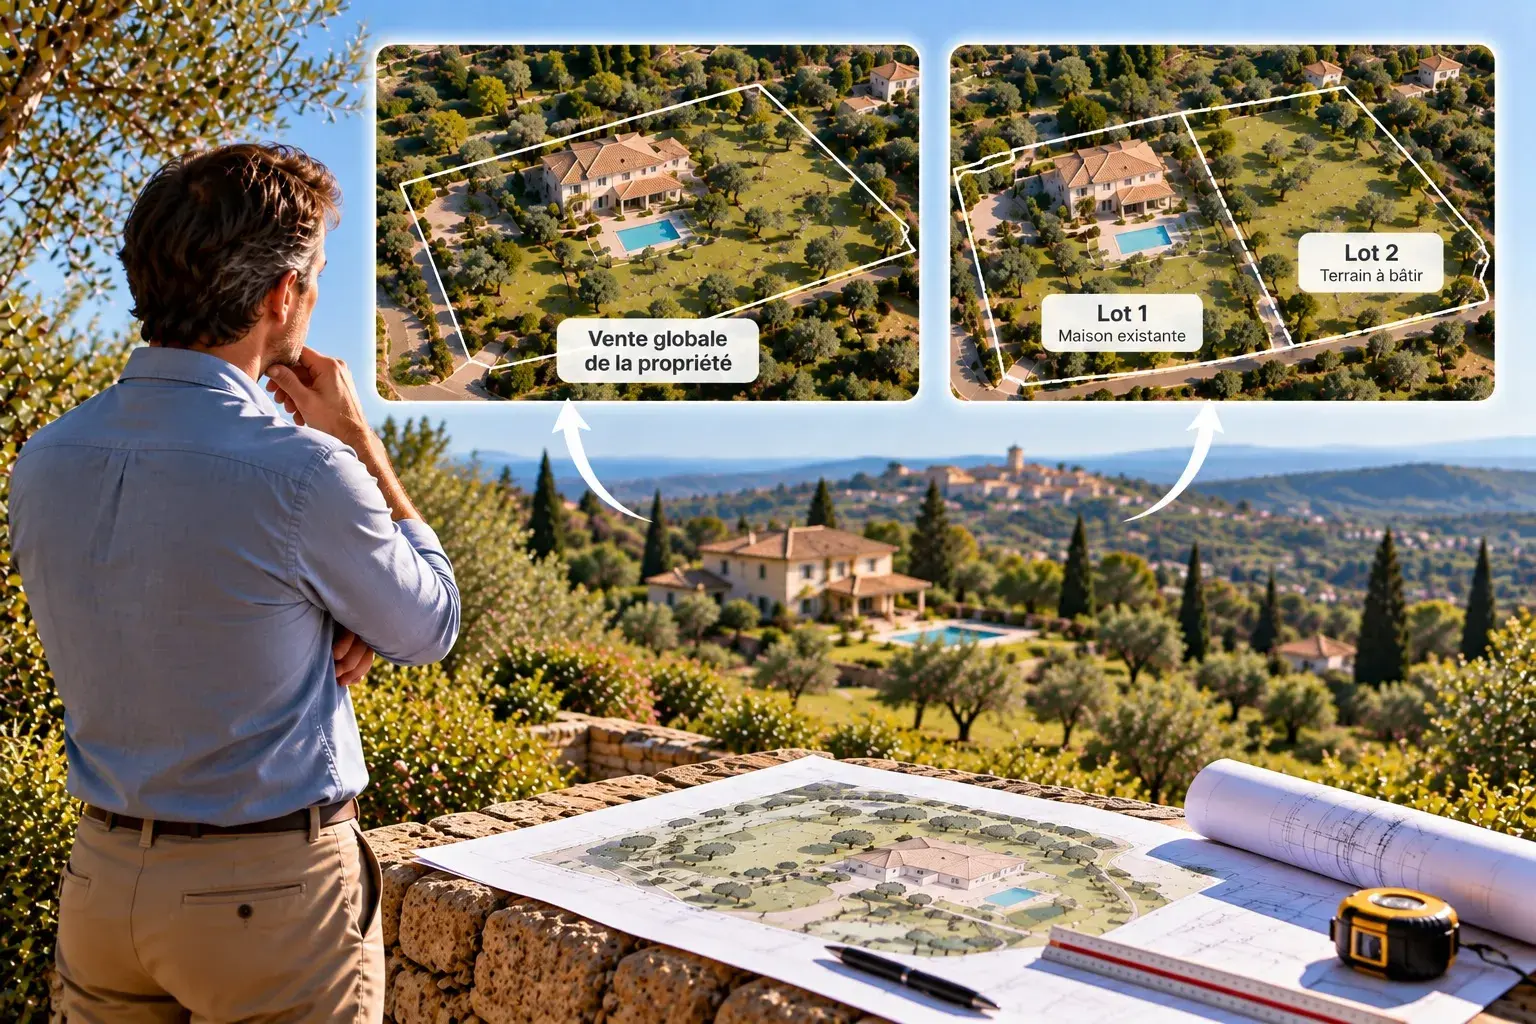
Diviser le terrain hérité avant de vendre ?
Parfois, la valeur totale de plusieurs lots dépasse celle d'une vente en bloc. Cas type : un terrain constructible de 2 400 m² estimé 500 000 € d'un seul tenant, qui pourrait après étude donner trois lots d'environ 230 000 € chacun, soit 690 000 € en théorie.
Avant de vous lancer, intégrez les frais de géomètre, les autorisations d'urbanisme, la viabilisation, les accès, les délais et la fiscalité. La comparaison utile n'est pas 500 000 € contre 690 000 €, mais le net obtenu dans chaque scénario. Entre héritiers, il faut aussi que tout le monde soit d'accord : une indivision bloquée peut ralentir n'importe quel projet.
L'avis de Terrain & Eco Habitat
Dans le pays grassois, beaucoup de terrains hérités ont un potentiel que la famille ignore : un détachement possible, une zone qui a changé au dernier PLU, ou au contraire une contrainte de risque incendie qui en limite la valeur. Faites estimer le terrain au moment de la succession, puis à nouveau avant la vente, en regardant à chaque fois s'il est divisible. C'est ce double regard qui permet de fixer une valeur défendable et de choisir la bonne stratégie.
Terrain devenu constructible, terrain autour de la maison : les cas à part
Un terrain devenu constructible
Si le terrain a été rendu constructible par un changement de zonage, des taxes spécifiques peuvent s'ajouter à la plus-value classique : une taxe communale que la commune peut instituer, et une taxe nationale sur les terrains nus devenus constructibles, selon le montant de la plus-value. Avant de vendre, reconstituez l'ancien zonage, la date du changement et la valeur retenue au décès.
Un terrain attenant à la maison familiale
Si vous héritez d'une maison avec un grand jardin, sachez que l'exonération de la résidence principale ne profite qu'au vendeur qui y habite. Et une parcelle détachée pour être vendue comme terrain à bâtir est en principe traitée à part. Pour ce cas fréquent, notre article j'ai hérité d'une maison à Grasse : que faire du terrain ? détaille les options. Parlez-en au notaire avant le détachement, pas une fois le compromis signé.
Dans les Alpes-Maritimes, la valeur d'une parcelle varie fortement selon le PLU, l'accès, la vue, la pente et la possibilité de diviser. C'est pourquoi le prix affiché ne suffit pas : ce qui compte, c'est la somme disponible une fois l'impôt, les frais de vente, les éventuels coûts de division et les dettes de la succession réglés.
Vous avez hérité d'un terrain ?Nous estimons gratuitement sa valeur et son potentiel de division, pour vous aider à comparer vente en bloc, division ou conservation.
Quelle valeur sert au calcul de la plus-value d'un terrain hérité ?
En principe, c'est la valeur retenue dans la déclaration de succession qui sert de prix d'acquisition, et non le prix payé autrefois par le défunt. Certains frais justifiés liés à la succession peuvent s'y ajouter.
Les années de propriété de mes parents comptent-elles ?
Non, en principe. Pour un bien reçu par succession, la durée de détention de l'héritier part de la date du décès. Les années pendant lesquelles vos parents possédaient le terrain ne sont pas reprises pour les abattements.
Après combien d'années la plus-value est-elle exonérée ?
Dans le régime général, l'exonération d'impôt sur le revenu est acquise après 22 ans de détention et celle des prélèvements sociaux après 30 ans. Avant 6 ans de détention, aucun abattement ne s'applique.
Peut-on réduire la plus-value avec les frais de succession ?
Oui, sous conditions. Les frais d'acte et la part des droits de succession correspondant au terrain vendu peuvent augmenter la valeur d'acquisition, à condition d'être justifiés. Le forfait de 7,5 % prévu pour les biens achetés ne s'applique pas à un bien hérité.
Faut-il vendre rapidement un terrain après une succession ?
Pas forcément. Une vente rapide limite l'écart entre la valeur déclarée et le prix de vente, mais attendre peut se justifier selon le marché et vos projets. Comparez le montant net obtenu dans chaque scénario avec le notaire.
Une division foncière peut-elle rapporter plus qu'une vente globale ?
Oui, dans certains cas. Il faut toutefois déduire les frais de géomètre, la viabilisation, les délais et la fiscalité du supplément de prix espéré. Seul le gain net permet de comparer les deux options.
Agence immobilière spécialisée dans le terrain, Terrain & Eco Habitat accompagne les particuliers des Alpes-Maritimes et du Var qui veulent acheter, vendre, estimer ou diviser un terrain, depuis son agence de Grasse (48 avenue Riou Blanquet). Qui sommes-nous ? · Nous contacter
Besoin d'aide ?
Notre équipe vous accompagne avec le sourire pour toutes questions.


 par Sandra Doucet Marketing, SEO