Personne ne peut vous obliger à vendre votre terrain constructible, mais le garder « en attente » a un coût, et la fiscalité pousse plutôt à le vendre ou à le bâtir :
la taxe foncière sur le non bâti est due chaque année, et certaines communes peuvent majorer la valeur des terrains constructibles ;
à la vente, la plus-value est taxée à 36,2 % au total (19 % + 17,2 %), avec des abattements qui mènent à l'exonération après 22 ans (impôt) et 30 ans (prélèvements sociaux) ;
la taxe d'aménagement ne concerne que celui qui construit ;
avec le ZAN, le foncier constructible se raréfie : le classement actuel de votre parcelle est un atout à évaluer sans attendre.
Dans le pays grassois, comme dans tout le littoral azuréen, le manque de logements a fait des terrains constructibles non bâtis un sujet de politique publique. Pour l'État et les communes, un terrain constructible qui reste vide pendant des décennies, c'est du logement en moins.
Pour vous, propriétaire d'un terrain à Grasse, Peymeinade ou Châteauneuf, la question est plus simple : est-ce que je vends, je divise, je construis, ou j'attends ? Cet article fait le point sur les impôts et les règles qui pèsent sur cette décision, à jour de novembre 2026. Il reste informatif : pour un calcul personnalisé, votre notaire est l'interlocuteur indiqué.
Pourquoi parle-t-on de « libérer » les terrains à bâtir ?
On appelle rétention foncière le fait de conserver un terrain constructible sans le vendre ni le bâtir, souvent en attendant qu'il prenne de la valeur. C'est parfaitement légal. Mais à l'échelle d'un territoire tendu comme les Alpes-Maritimes, ces terrains « gelés » freinent la construction de logements.
Depuis une dizaine d'années, les gouvernements successifs ont donc multiplié les mesures incitatives : abattements fiscaux temporaires sur la plus-value des terrains à bâtir à la fin des années 2010, possibilité pour les communes de majorer la taxe foncière des terrains constructibles, taxes sur les terrains devenus constructibles. Certaines mesures ont disparu, d'autres sont restées.
À cela s'ajoute l'objectif de zéro artificialisation nette (ZAN), qui limite l'ouverture de nouvelles zones à bâtir et rend plus rares les terrains déjà constructibles.
Combien coûte un terrain constructible non bâti chaque année ?
Tout terrain, même en friche et sans revenu, supporte la taxe foncière sur les propriétés non bâties (TFPNB). Elle se calcule sur 80 % de la valeur locative cadastrale de la parcelle, à laquelle on applique les taux votés par les collectivités. Cette base est revalorisée chaque année.
Définition
Valeur locative cadastrale : loyer théorique annuel que l'administration fiscale attribue à un bien. Pour un terrain, elle dépend de sa nature (terrain à bâtir, jardin, terre agricole…) et sert de base aux impôts locaux.
Pour les terrains situés en zone urbaine ou à urbaniser, le Code général des impôts permet en outre aux communes de voter une majoration de la valeur locative des terrains constructibles, plafonnée à 3 € par mètre carré. Cette majoration n'est pas automatique : elle dépend d'une délibération locale. Le plus simple est de regarder votre avis de taxe foncière ou de poser la question au service fiscal de la mairie.
Quel impôt paie-t-on en vendant un terrain constructible ?
Si vous vendez plus cher que vous n'avez acheté (ou que la valeur retenue lors d'un héritage ou d'une donation), la différence est une plus-value immobilière. Les règles officielles, résumées sur la fiche plus-value immobilière de Service Public, sont les suivantes :
19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % de la plus-value imposable ;
des abattements pour durée de détention à partir de la 6e année ;
une exonération totale d'impôt sur le revenu après 22 ans de détention, et de prélèvements sociaux après 30 ans ;
la surtaxe sur les plus-values supérieures à 50 000 € ne s'applique pas aux terrains à bâtir.
À cela peuvent s'ajouter, lors de la première vente d'un terrain nu devenu constructible, une taxe communale (si la commune l'a instituée) et une taxe nationale, selon le prix de vente et le prix d'achat. Le notaire les calcule au moment de l'acte.
Dans le pays grassois, beaucoup de terrains ont été achetés ou transmis il y a longtemps : la durée de détention pèse donc lourd. Nos pistes pour réduire légalement l'impôt sont détaillées dans plus-value sur la vente d'un terrain : comment l'optimiser ?
À retenir
Les abattements exceptionnels créés à la fin des années 2010 pour les terrains à bâtir en zone tendue ne s'appliquent plus aux ventes classiques. L'abattement exceptionnel en vigueur aujourd'hui vise des opérations très particulières (démolition-reconstruction de logements collectifs dans certaines zones), avec une promesse signée d'ici fin 2027.
La taxe d'aménagement : qui la paie ?
La taxe d'aménagement n'est pas due tant que le terrain reste nu. Elle concerne celui qui construit ou aménage, à partir d'une autorisation d'urbanisme (permis de construire, permis d'aménager, déclaration préalable). Elle se calcule ainsi :
la valeur forfaitaire est de 892 € par m² en 2026 hors Île-de-France, selon Service Public ;
les 100 premiers m² d'une résidence principale bénéficient d'un abattement de 50 % ;
le taux communal va de 1 à 5 % (jusqu'à 20 % dans certains secteurs) et le taux départemental est plafonné à 2,5 %.
Cas type, avec des taux hypothétiques de 5 % pour la commune et 2,5 % pour le département : une résidence principale de 120 m² donne une base de 62 440 € (100 m² à 446 € et 20 m² à 892 €), soit une taxe d'environ 4 680 €. Les taux réels de votre commune sont à vérifier en mairie.
Pour les autorisations demandées depuis septembre 2022, la taxe est déclarée après l'achèvement des travaux et payée en une ou deux fois selon son montant. Le détail figure sur la fiche taxe d'aménagement de Service Public. Pour un vendeur, c'est une donnée utile : elle entre dans le budget de l'acheteur et donc dans le prix qu'il peut proposer.
La mairie peut-elle acheter votre terrain à la place de votre acheteur ?
Oui, si la commune a institué un droit de préemption urbain sur votre secteur. Avant la vente, le notaire adresse à la mairie une déclaration d'intention d'aliéner (DIA). La collectivité dispose en principe de deux mois pour décider si elle achète à votre place, aux prix et conditions indiqués, ou si elle renonce.
En pratique, la préemption reste ponctuelle et vise des projets précis (logement social, équipements publics). Elle ne vous oblige jamais à vendre : elle ne joue que si vous avez décidé de céder. Les règles sont expliquées sur la fiche vente d'un bien situé dans une zone de préemption.
Comment le PLU peut-il changer la valeur de votre terrain ?
Le PLU de votre commune doit être compatible avec le schéma de cohérence territoriale (SCoT). Pour Grasse et le pays grassois, il s'agit du SCoT de l'Ouest des Alpes-Maritimes, qui fixe notamment des objectifs de logements et de limitation de la consommation d'espaces.
Lors d'une révision du PLU, une zone peut être densifiée, gelée ou, plus rarement aujourd'hui, ouverte à l'urbanisation. Avec le ZAN, les reclassements de zones naturelles ou agricoles en zones constructibles deviennent l'exception. À l'inverse, des règles plus strictes (pleine terre, emprise au sol) peuvent réduire ce que l'on peut bâtir sur un terrain déjà constructible.
Le bon réflexe : suivre les enquêtes publiques de votre commune, et demander un certificat d'urbanisme qui fige les règles pendant 18 mois si vous préparez une vente.
Vendre, diviser, construire ou attendre : quels choix s'offrent à vous ?
Option
Avantages
Points de vigilance
Vendre en l'état
Simple et rapide, fin des frais de détention
Estimation juste indispensable, calcul de la plus-value selon la durée de détention
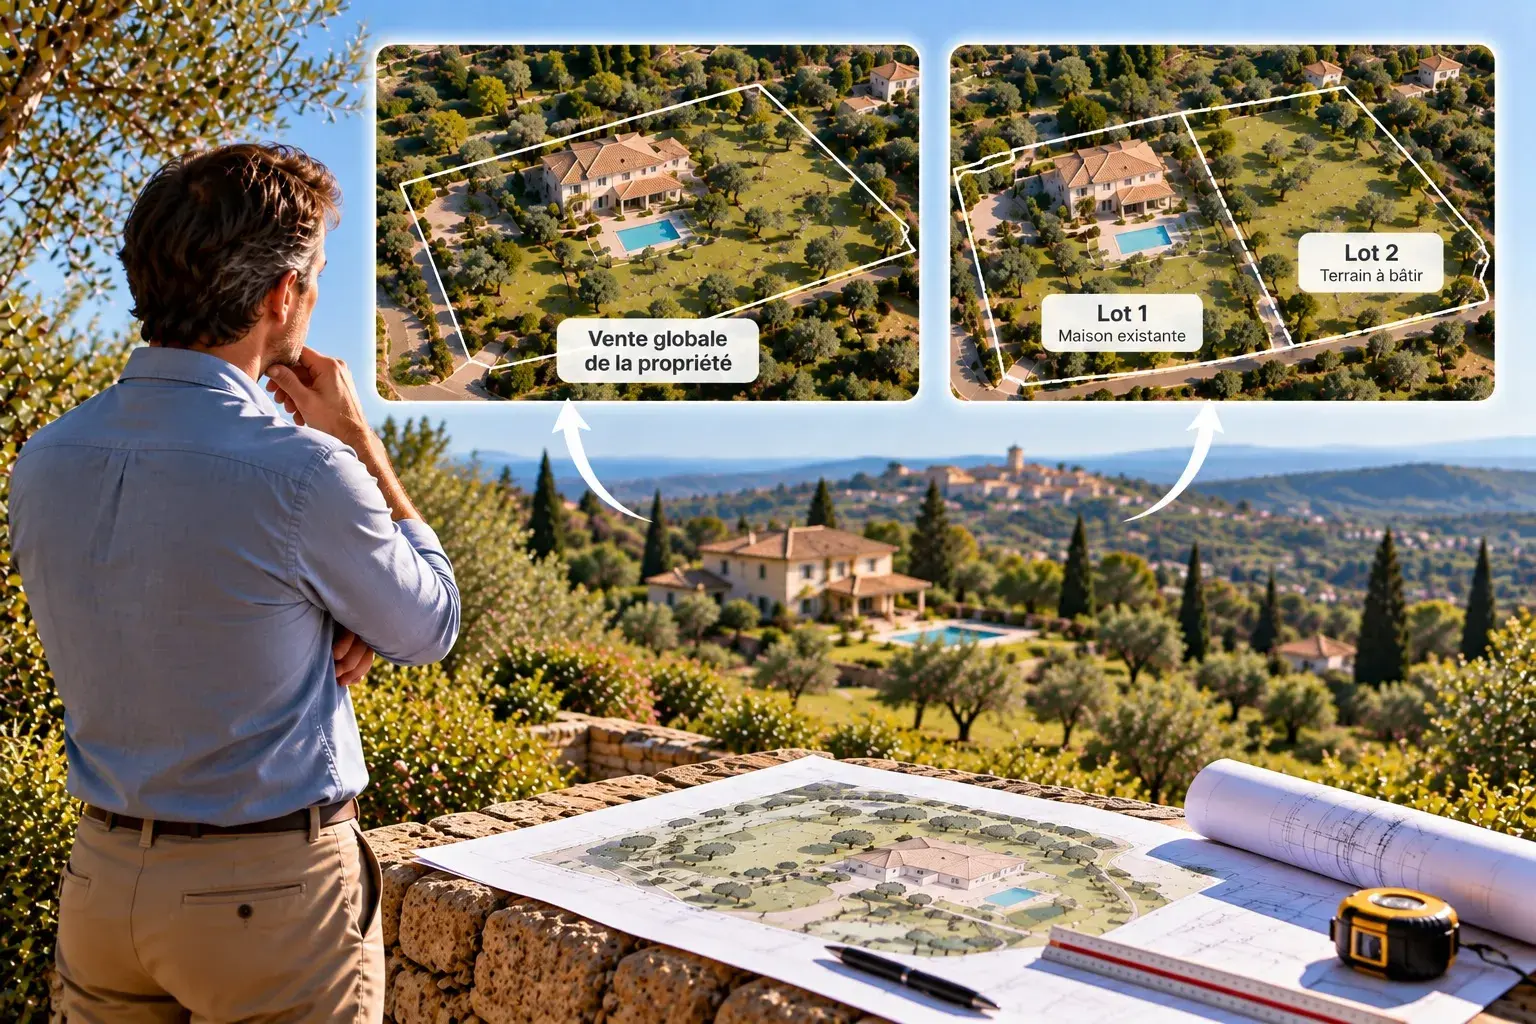
Diviser avant de vendre
Des lots de taille moyenne trouvent souvent plus facilement preneur qu'une très grande parcelle
Faisabilité au PLU, frais de géomètre et de viabilisation, délais
Vendre avec un permis de construire
L'acheteur achète une certitude, ce qui peut justifier un meilleur prix
Temps d'instruction, puis délais de recours et de retrait à laisser passer
Vendre à un promoteur
Prix parfois élevé si le terrain permet un programme
Conditions suspensives nombreuses, délais longs
Attendre
Abattements sur la plus-value qui augmentent avec le temps
Taxe foncière annuelle, risque d'évolution défavorable du PLU
Beaucoup de propriétaires du pays grassois attendent « le bon moment » sans avoir jamais vérifié ce que leur terrain permet réellement aujourd'hui. Avant de décider quoi que ce soit, faites trois vérifications : le zonage et les règles de la zone au PLU, la date et le prix d'acquisition (ou la valeur déclarée dans la succession), et le prix des ventes récentes comparables. Ces trois données suffisent souvent à trancher entre vendre maintenant, diviser ou patienter.
Retrouver l'acte d'achat ou de succession pour connaître la durée de détention et la base de la plus-value.
Regarder l'avis de taxe foncière pour repérer une éventuelle majoration.
Faire estimer le terrain, en l'état et, si c'est possible, après division.
Demander une simulation au notaire avant de fixer la date de la vente.
Que vaut votre terrain constructible aujourd'hui ?Nous l'estimons gratuitement, en l'état et après une éventuelle division, dans les Alpes-Maritimes et le Var.
Ma commune peut-elle me forcer à vendre mon terrain constructible ?
Non. Aucune commune ne peut obliger un particulier à vendre son terrain. Elle peut seulement exercer un droit de préemption si vous décidez de vendre, ou engager une expropriation pour utilité publique, procédure exceptionnelle, encadrée et indemnisée.
Ma taxe foncière peut-elle augmenter parce que mon terrain est constructible ?
Oui. La valeur locative est revalorisée chaque année, et une commune peut voter une majoration de la valeur locative des terrains constructibles situés en zone urbaine ou à urbaniser, dans la limite de 3 € par m². Votre avis de taxe foncière et la mairie vous diront si c'est le cas.
Quand la taxe d'aménagement est-elle due ?
Elle est due par celui qui construit, à partir d'une autorisation d'urbanisme. Pour les demandes déposées depuis septembre 2022, elle est déclarée après l'achèvement des travaux, puis payée en une ou deux fois selon son montant. Un terrain qui reste nu n'y est pas soumis.
La surtaxe sur les grosses plus-values s'applique-t-elle aux terrains ?
Non. La taxe supplémentaire de 2 à 6 % sur les plus-values imposables de plus de 50 000 € ne concerne pas les ventes de terrains à bâtir. Restent dus l'impôt de 19 % et les prélèvements sociaux de 17,2 %, après abattements pour durée de détention.
Vaut-il mieux vendre un terrain brut ou avec un permis de construire ?
Un terrain vendu avec un permis purgé de tout recours rassure l'acheteur et peut se vendre mieux. Il faut en revanche compter le temps d'instruction puis les délais de recours des tiers et de retrait. Le choix dépend de votre horizon et de votre capacité à porter le dossier.
Agence immobilière spécialisée dans le terrain, Terrain & Eco Habitat accompagne les particuliers des Alpes-Maritimes et du Var qui veulent acheter, vendre, estimer ou diviser un terrain, depuis son agence de Grasse (48 avenue Riou Blanquet). Qui sommes-nous ? · Nous contacter
Besoin d'aide ?
Notre équipe vous accompagne avec le sourire pour toutes questions.


 par Sandra Doucet Marketing, SEO